 卢里美司
跨境卖家名下持有多家美国公司的情况并不少见。早期注册的LLC(有限责任公司)用于亚马逊,后续为独立站、新品牌或合伙项目再注册一两家。这些公司通常由同一人控制,广告费、软件费和仓储费也经常互相垫付。到了报税季,会计要求每家公司分别整理流水,不能把收入和费用加总后交一份税表。
美国报税首先看每家公司在IRS(美国国税局)眼中的税务身份,而不是公司是否属于同一人。同一个人持有两家C Corp(美国C型股份有限公司),通常仍要分别报税;两家单成员LLC虽然各有独立名称、EIN(雇主识别号)和银行账户,联邦所得税处理方式又可能完全不同。多家公司报税时,先查清每家公司的身份。直接合并Excel通常不是有效起点。
一、先查每家公司税号身份
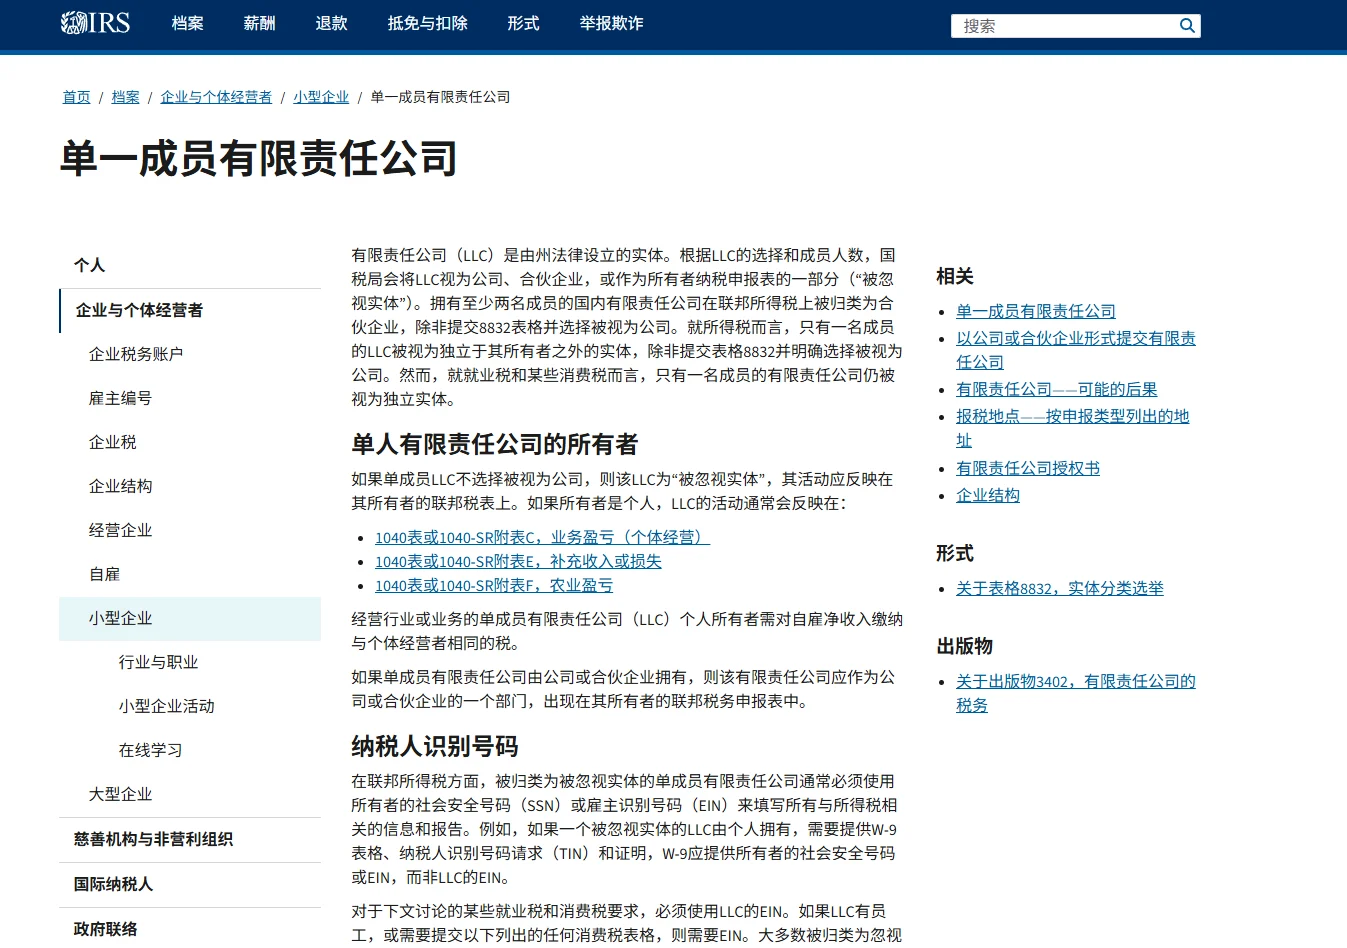
LLC是州政府承认的公司形式,不是固定的联邦税务身份。IRS根据成员人数和公司是否主动提交税务选择,决定其申报路径。只有一名成员的LLC,如果没有提交Form 8832(实体分类选择表)选择按公司纳税,默认属于Disregarded Entity(忽略实体)。它在州层面仍是公司,可以有独立EIN和银行账户,但在联邦所得税层面通常归入所有者处理。
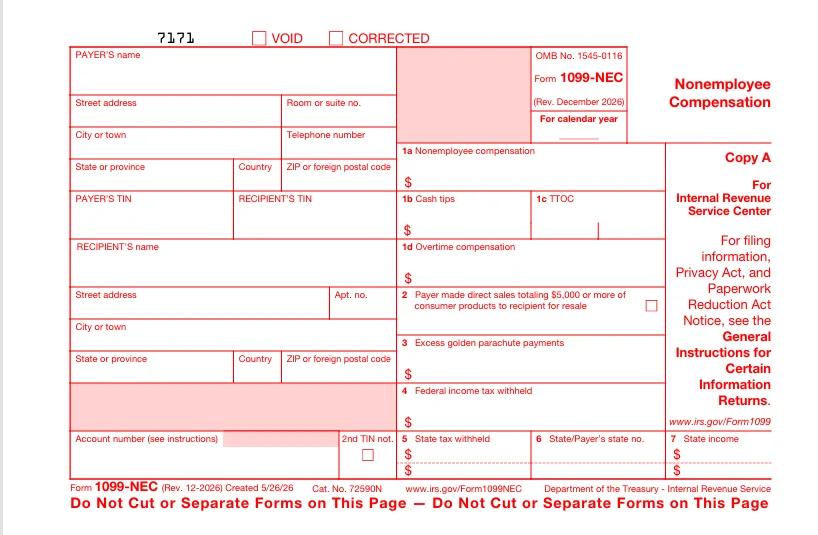
中国股东持有的单成员LLC还要再看一层。外国人全资持有的美国忽略实体,只要当年发生股东注资、股东取款、代付注册费、公司承担股东费用、资产转入或注销分配等应报告交易,通常就要为这家LLC分别提交一份简化的Form 1120(美国公司所得税申报表),并附上Form 5472(外国关联方交易信息表)。这里的1120主要用于挂接5472,并不代表这家LLC已经变成C Corp。如果名下有三家这样的LLC,不能把三家的注资和支出全部放在一份5472里。每家公司都有自己的EIN、银行账户和股东往来,通常需要逐家判断。即使其中一家公司全年没有销售额,只要股东替它支付过注册费、州续费或往账户打过启动资金,也可能已经产生需要报告的关联交易。
拥有两名或以上成员的LLC,默认按Partnership(合伙企业)处理,一般提交Form 1065(合伙企业所得税申报表),再给每名成员出具Schedule K-1(合伙人利润分配表),列明各自分到的利润、亏损和其他税务项目。按自然年申报的合伙企业,常见截止时间是次年3月15日。C Corp则是独立纳税主体,通常单独提交Form 1120,按自然年申报的常见截止时间是次年4月15日。LLC如果以前提交过Form 8832、选择按C Corp纳税,也要按选择后的身份处理,不能因为公司名称里仍有“LLC”就继续套用单成员忽略实体的申报方法。
实际整理时,先给每家公司建一行记录,写清楚公司类型、成员人数、股东身份、有没有提交过Form 8832、上一年报过什么税表。如果上一年的完整税表还在,直接看申报表名称通常比猜测更快;第一次报税,则把公司成立文件、EIN确认函、Operating Agreement(运营协议)和股东资料交给会计判断。
二、同一股东两家C Corp也不合并
美国确实存在Consolidated Return(合并纳税申报),但它不是为“一个人名下有多家公司”自动准备的。常见的合并申报结构,需要有一家美国母公司,由母公司直接或者通过集团内其他公司持有子公司至少80%的投票权和80%的股份价值。符合条件以后,由母公司提交合并Form 1120并附Form 851(关联集团申报表);子公司首次加入合并申报时,还要提交Form 1122(合并申报同意书)表示同意。
这里最容易混淆的是两种持股方式。如果张先生个人直接持有A公司100%股份,又直接持有B公司100%股份,A和B属于同一自然人控制的两家公司,但没有形成“公司持有公司”的母子结构。仅凭共同股东,通常不能直接做一份合并公司税表。如果A公司持有B公司100%股份,B公司又持有C公司,才形成可以进一步评估的母子公司集团。即便满足持股比例,是否选择合并申报还要看公司类型、成立时间、以前是否已经采用合并申报,以及集团内部交易数量。第一次选择后,后续年度通常还要持续沿用,不能今年为了抵亏损就合并,明年再随意拆开。
还有一种情况看起来像合并,实际不是。如果一家C Corp全资持有一间默认忽略的单成员LLC,这家LLC的收入和费用可能作为母公司的一个业务部门进入母公司税表。它之所以不用单独报一份公司所得税,是因为LLC本身被忽略,并不是两家独立公司完成了合并申报。普通跨境卖家名下只有两三家小公司,没有清晰母子结构,也没有大量集团内部业务时,通常先把各家公司分别记账、分别申报更稳。为了少交几张税表临时搭控股架构,后续产生的账务、州维护和关联交易处理成本,可能比省下的申报费用更高。
三、公司间转账逐笔定性
几家公司分别报税以后,真正容易出问题的是费用归属。比如A公司经营亚马逊,B公司经营Shopify。A公司账户替B公司支付了广告费,B公司又替A公司付了仓储费。年底如果把两张银行卡的费用全部倒进同一个表格,很容易出现同一笔成本重复扣除,或者把本应属于B公司的费用放进A公司。这类往来先不要按“都是自己的钱”处理,而要逐笔定性。
股东个人转钱给公司,通常需要区分是Capital Contribution(资本投入),还是Shareholder Loan(股东借款)。资本投入进入所有者权益,股东借款则应当留下借款金额、日期、用途和偿还安排。两种记录会影响资产负债表,也决定公司以后把钱转回股东时如何解释。A公司替B公司垫付广告费,可以先记为A公司的应收款和B公司的应付款,B公司归还时再冲销。A公司如果长期为B公司提供采购、客服或管理服务,则应当签公司间服务协议,由A公司向B公司开具账单,并按约定收取服务费。
两家公司之间调拨库存,也不能只做一笔银行转账。至少应当留下商品名称、数量、单价、交付日期和对应发票。关联公司之间的价格要符合Arm’s Length Standard(独立交易原则),也就是参照无关联企业在相似条件下可能采用的价格。价格明显偏离市场、长期把利润留在其中一家公司,IRS有权重新分配相关收入和扣除。金额不大的公司间往来,不一定需要准备复杂的转让定价报告,但至少要留下四样东西:费用依据、公司间说明或协议、银行转账记录、两边账簿中对应的应收应付记录。年底才凭记忆解释几十笔Transfer(转账),通常很难还原。
四、按公司拆资料包再报税
多家公司开始报税时,更有效的方法不是先找税表,而是给每家公司单独建立一个资料包。第一部分放公司资料,包括州政府成立文件、EIN确认函、Operating Agreement、股东或成员名单,以及以前年度税表。会计先用这些材料确认税务身份。第二部分放经营流水,包括公司银行对账单、Amazon、Shopify、Stripe、PayPal等平台结算报告,以及广告、仓储、软件、采购和专业服务费用。每家公司单独建文件夹,不要把三个账户导出后合成一张总表。
第三部分专门放关联往来。把股东注资、股东取款、个人代付、公司间借款、公司间服务费和库存调拨分别列出来,至少写明日期、金额、付款方、收款方和用途。外国人单成员LLC的Form 5472,很多数据就来自这一部分。第四部分处理无法归属的支出。如果一笔软件订阅同时服务三家公司,可以按照用户数量、订单量、收入或实际使用情况制定一套合理的分摊方法,并保留计算过程。不能因为某家公司利润最高,就把全部公共费用集中放进去抵扣。
资料交齐后,会计才能判断每家公司需要提交什么。正常完成后,通常需要拿回已提交税表副本和电子申报回执;多成员LLC还应取得每位成员的Schedule K-1;涉及延期申报的,应保存延期申请记录。州年度报告、州所得税、特许经营税和销售税不一定包含在联邦税表里,也要按注册州和实际经营情况单独检查。没有业务的公司也留在资料清单里核查。先查州政府状态、银行余额、平台待结算资金和以前年度税表,确认没有未完成事项后,再决定继续零业务维护,还是完成最后一期申报并正式注销。长期放着不管,通常不会自动停止州维护和税务义务。
五、资料拆清以后,再按公司分别完成申报
整理到这里,哪笔收入属于哪家公司、公司之间有哪些往来,基本已经清楚了。接下来只需要按照每家公司的税务身份,分别完成对应申报。如果自己无法判断需要提交Form 5472、Form 1065还是Form 1120,可以通过卢里美司办理美国公司报税。卢里美司提供美国公司记账、联邦税与州税申报等服务,由美国本土税务人员根据公司类型、股东结构、注册州和实际流水确定申报项目。办理时,将每家公司的成立文件、EIN确认函、银行流水、平台结算报告和费用凭证分别整理提交;公司之间存在代付款、借款或库存调拨的,再补充相应记录即可。需要办理的,可以直接进入卢里美司官网联系顾问确认材料和申报安排https://www.lulimeisi.com/