 卢里美司
不少中国创业者刚做海外业务时,会先注册一家LLC(有限责任公司):成本低、维护简单,用来开店、收款或者测试产品都够用。等产品跑出数据,美元基金准备投资,问题才突然出现——投资人希望主体是特拉华州C-Corp(C类股份有限公司),创始人的股份要有Vesting(分期归属),融资可能先签SAFE,员工期权还涉及409A估值。这些词单独查都不难,难的是它们有严格的先后顺序。公司成立、股份发行、83(b)选举、SAFE签署和资金到账,一旦顺序反了,后面补文件就会很被动。尤其是已经用LLC经营了一段时间的项目,原来的合同、商标、代码、客户和收入都可能需要重新安排,不能只注册一家新公司就默认业务已经自动转过去。这篇就按照实际推进顺序,把整个流程讲清楚。
一、为什么美元基金通常希望投特拉华C-Corp?
特拉华C-Corp受欢迎,主要不是因为注册便宜,也不是因为特拉华州“免税”,而是这套公司制度更适合处理股权融资。C-Corp可以发行普通股、优先股和员工期权,投资人能够通过优先股设置清算优先权、反稀释、信息权和董事席位。特拉华州公司法体系成熟,美国律师和投资机构对相关文件也比较熟悉,后续做下一轮融资、股权转让或者并购时,不需要重新解释一套特殊结构。LLC则更适合由少数成员长期经营的业务。它的利润分配和税务选择比较灵活,但成员权益、穿透税务和投资人自身的税务安排,会让部分美元基金不愿直接投资。所以,准备融资的项目一般有两条路:业务还没有正式运营,直接设立特拉华C-Corp;已经有LLC或境内公司,由律师评估转换、股权置换或新设融资主体。第二种情况不要自行把原公司的资金、合同和知识产权直接挪到新公司。
二、确定要融资,怎么注册特拉华C-Corp?
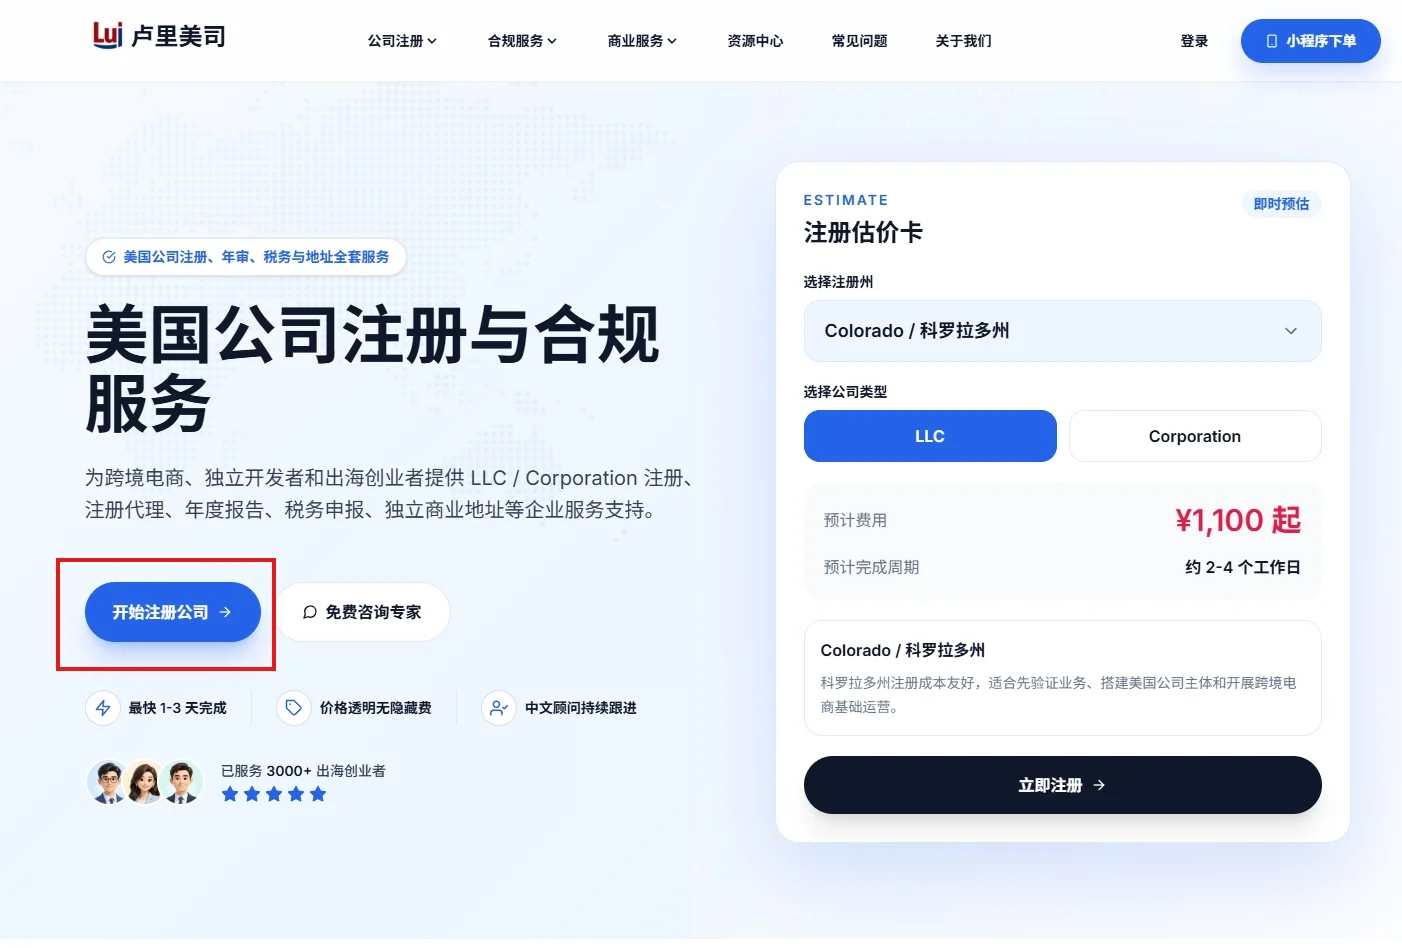
- 如果目前还没有美国主体,或者律师已经确认需要新设一家特拉华C-Corp,可以从卢里美司的特拉华州公司注册页面开始办理。目前页面显示的特拉华州公司注册费用为2200元起,州政府正常审核大约需要3—7个工作日,基础方案包含州政府设立申请、首年注册代理人和基础公司文件。EIN(联邦雇主识别号码)、加急办理、地址及后续合规服务,要按照下单时选择的项目计算。
- 进入注册页面后,先选择Delaware和Corporation。公司名称可以准备2—3个英文备选,后缀使用Inc.、Corporation或Corp.。名称一旦确定,后续银行、合同、SAFE、股权文件和税务资料都要沿用同一种写法,不要自行省略后缀或更换标点。
- 接下来填写董事、管理人员和股东资料。中国居民可以担任特拉华公司的股东和董事,不要求必须持有美国绿卡、公民身份或SSN(美国社会安全号码)。不过,融资公司的董事、CEO、Secretary(公司秘书)和初始股东最好在注册前确定清楚,避免公司成立后立即做一轮没有必要的变更。
- 这里还会碰到一个容易混淆的问题:Authorized Shares(授权股份)不等于Issued Shares(已发行股份)。授权股份是公司章程允许发行的上限,真正有多少股份属于创始人,要在公司成立后通过董事会批准、签署股份购买文件并完成出资。不能因为注册文件写了1000万股,就认为创始人已经自动拿到1000万股。
- 提交资料并支付费用后,由州政府审核设立申请。批准后会取得公司成立文件,再继续申请EIN。州政府批准公司成立和美国国税局签发EIN属于两个环节,时间不能简单合并计算。
- 公司成立以后也不要马上让投资人打款。注册服务完成的是法律主体设立,接下来还需要融资律师整理Bylaws(公司章程细则)、Initial Board Consent(初始董事会决议)、Founder Stock Purchase Agreement(创始人股份购买协议)、Vesting安排、知识产权转让和Cap Table(股权结构表)。这些文件决定股份究竟属于谁、何时归属,以及公司是否真正拥有产品和代码。
三、创始人的股份为什么要真正买下来?
初创公司的股份通常不是口头约定一个比例就结束了。公司成立后,董事会需要批准股份发行,创始人与公司签署股份购买协议,并按照约定价格完成实际付款。即使总金额只有几十或几百美元,也要保留转账、支票或银行记录。融资尽调时,律师会检查这条链条是否完整:董事会批准发行 → 创始人签署购买协议 → 创始人完成付款 → 公司更新股东名册和Cap Table。 如果只在表格里写“创始人持股80%”,没有股份购买协议、付款记录和董事会批准,投资人很难确认这些股份是否已经合法发行。投资人通常还会要求创始股设置Vesting。常见安排是4年归属、1年Cliff(悬崖期):创始人服务满一年后一次归属25%,剩余部分在之后36个月逐月归属。如果创始人在第一年离开,公司可以按照协议收回尚未归属的股份。这样做不是怀疑创始人,而是防止有人很早离开,却长期占着大量股权。真正需要谈清楚的是Vesting从哪一天开始计算。项目已经运行两年再融资,可以讨论是否承认部分历史服务时间,不能机械地全部从公司注册当天重新开始。
83(b)为什么只有30天? 如果创始人取得的是带Vesting、公司仍有回购权的限制性股份,通常要及时评估是否提交83(b) Election(83(b)税务选择)。它的作用,是选择在取得股份时,按照当时较低的价值确认相关收入,而不是等股份逐步归属、公司估值已经上涨后再分别计算。对于刚成立、股份价格很低的公司,这一步可能直接影响未来的税务成本。关键期限是:从股份实际转让给创始人之日起30天内提交,不是从公司注册日、协议起草日或者融资到账日开始计算。IRS(美国国税局)已经提供正式的Form 15620表格,但是否适合提交、表格中的价值和日期如何填写,要结合股份条款及创始人的税务身份确认。83(b)也不是所有创始人都必须做。没有Vesting、股份已经完全归属,或者拿到的不是需要适用83(b)的限制性财产,处理方式可能不同。最危险的情况是先签完股份文件,过了一个多月才想起来询问,因为这个期限通常不能靠补签文件随意重来。
四、SAFE拿到的是多少钱,最终会换成多少股份?
很多早期融资不会立即做一轮完整的优先股融资,而是先签SAFE(Simple Agreement for Future Equity,未来股权简单协议)。投资人先把钱投入公司,等下一轮Priced Round(定价融资)发生时,再按照SAFE约定转换成股份。SAFE通常没有利息和固定到期日,因此不能简单理解成借款;签署以后,投资人也不一定马上出现在普通股股东名单里。真正需要看的是几个经济条款:Valuation Cap(估值上限)、Discount(转换折扣)、MFN(最惠条款)、Pro Rata Right(后续按比例跟投权),以及SAFE采用Pre-money还是Post-money版本。
目前市场中常见的是Post-money SAFE(投后估值SAFE)。粗略理解,如果投资人投入50万美元,Post-money Valuation Cap为500万美元,仅看这一张SAFE,对应的持股比例大约是10%。但公司如果同时签了多张SAFE,又在下一轮融资前扩充员工期权池,创始人的实际稀释会继续增加。例如公司先后签了三张SAFE:
| 投资金额 | Post-money估值上限 | 大致对应比例 |
|---|---|---|
| 20万美元 | 400万美元 | 约5% |
| 50万美元 | 500万美元 | 约10% |
| 30万美元 | 600万美元 | 约5% |
仅这三张SAFE,转换前就可能占到公司约20%。下一轮新投资人再要求20%的股份,同时要求融资前建立10%至15%的期权池,创始人的比例会比“只让出20%”低得多。因此,签SAFE以前不要只看到账金额。至少要把已有股份、全部SAFE、拟设期权池和下一轮融资放进同一张Cap Table里计算。Y Combinator提供了官方的SAFE文件与稀释计算工具,可以先做基础测算,最终条款仍应由融资律师审核并经董事会批准。如果SAFE依赖Regulation D(D条例)完成美国证券发行,公司通常还要评估Form D申报。SEC(美国证券交易委员会)要求符合相关情形的发行人在首次销售证券后15天内提交Form D,各州还可能另有Blue Sky Filing(州级证券备案)。公司在特拉华州注册,并不代表只需要处理特拉华州的文件。
五、准备给员工期权,什么时候需要409A?
公司准备招聘员工时,投资人通常会要求建立Employee Stock Option Pool(员工期权池)。早期常见比例大约是完全稀释股本的10%—15%,但具体大小要根据未来一到两年的招聘计划倒推。期权池由谁承担稀释,是谈判中非常实际的问题。如果投资人要求公司在融资前先扩充期权池,新增部分通常先稀释原有股东;如果融资后再扩充,投资人也会共同承担一部分。因此,Term Sheet(投资条款清单)里写的是“融资前期权池”还是“融资后期权池”,会直接影响创始人最终持股。
公司真正向美国纳税人发放期权前,一般还要做409A Valuation(409A普通股公允价值评估),用于确定普通股的Fair Market Value(公允市场价值)和期权行权价。融资估值和409A价格不是同一个概念:投资人买的通常是带特殊权利的优先股,员工拿到的是普通股期权,两者价格可能不同。409A也不是公司注册时必须立即购买的项目。公司还没有员工、没有准备发期权,可以先不做;一旦董事会准备批准期权授予,就应该先完成估值,再确定行权价格。常见有效期最长为12个月,但期间如果发生新融资、并购意向或业务价值明显变化,可能需要提前更新。