 卢里美司
朋友们,大家好。
香港公司刚注册时,股份往往是最容易被随手决定的一件事。公司还没有订单、没有存款时,这些比例看起来只是一张表格上的数字,大家也很少认真讨论以后怎么退出。等公司真的做起来,股份的意义就变了。账户里开始有钱,仓库里有货,店铺积累了评价,品牌也有了客户。这个时候,一名合伙人准备离开,新的人想带着资金加入,或者创始人准备把公司完整收回来,原来那几个简单的百分比,就开始决定谁能拿走多少钱、谁继续拥有表决权,以及以后公司的利润怎样分。香港公司股权转让真正难的地方,并不是签一张表格,而是把“谁退出、谁加入、钱付给谁、税按什么金额交,以及变更后谁能继续控制账户”一次处理清楚。下面就按照实际办理顺序,把整套流程完整讲明白。
一、办理前先核对四个数字,分清转让旧股还是配发新股
一笔转股能不能顺利办完,首先取决于四个数字:公司现在一共发行了多少股、准备转让多少股、转让以后每个人占多少比例,以及这部分股份的成交价是多少。这几个数字需要从成员登记册和股份证书里核对,不能只看NNC1《法团成立表格》。因为NNC1记录的是公司成立时的股本情况,如果公司后来配发过新股或者已经做过股份转让,最初文件里的数字可能已经不是当前结构。
假设公司目前发行10,000股,甲持有6,000股,乙持有4,000股。乙准备完全退出,由甲接手乙的4,000股,完成后甲持有100%。这笔交易要写清楚的内容是乙把4,000股以约定价格转让给甲。后面的成交单据、印花申请、董事决议和新股份证书,都使用这组具体数字。
如果不是旧股东退出,而是新股东带资金加入,就要先决定资金进入谁的账户。新股东向旧股东购买股份,钱归旧股东,公司本身拿不到这笔资金;公司向新股东发行新股,钱进入公司,原股东的比例被稀释。后一种属于股份配发,不是普通转股,公司需要在配发后的一个月内提交NSC1《股份配发申报书》。这就是办理前最关键的判断:想让旧股东套现,使用股份转让;想让公司获得新资金,研究股份配发。如果两件事同时发生,可以把交易拆开设计,但要避免只给出一个持股比例,然后让公司秘书自行推测资金和股份的安排。比例和价格谈妥后,再确定一个Completion Date(交割日)。在这一天完成付款、签署转让文件、交回旧股份证书并更新公司记录。交割日一旦确定,印花办理时限也会从相关交易日期开始计算,所以需要在资料准备齐以后再进行签字。
二、把公司账目和章程交给秘书核对,评估股份实际价值
股东之间关系再熟,也不能只凭双方同意的价格计算印花税。香港私人公司的股份没有公开市场报价,印花税署会从公司的实际资产判断这部分股份值多少钱。办理前通常要把公司注册证书、商业登记证、公司章程、最新NAR1周年申报表、成员登记册、股份证书和财务资料交给公司秘书。
如果公司有近期审计报告,直接使用审计报告;审计期距离转让日较远的,还可能需要补充较新的管理账目。如果公司没有审计报告但已经经营,则要整理银行余额、应收款、应付款、库存、股东借款和其他资产。这一步需要认真对待,因为很多所谓的“1港币转股”只看到了双方成交价,没有看到公司本身的价值。比如公司账户里有80万港币,另有价值20万的库存,即使股东愿意以1港币转让一半股份,印花税署也会根据实际资产来核定价值。
与此同时,公司秘书还会检查Articles of Association(公司章程)和股东协议。有些公司规定股份对外转让前,必须先让现有股东购买;有些股份转让需要董事批准。章程里的限制没有处理,后面即使缴了印花税,公司也可能不能登记新股东。等账目、章程和股份数全部核对以后,才进入文件制作。正常买卖方式一般会准备股份转让协议、买方成交单据、卖方成交单据、Instrument of Transfer(股份转让文书)和董事决议。旧股份证书也需要交回,留待转让完成后注销并重新签发。
三、按成交金额和股份价值办理电子印花,并留意办理时限
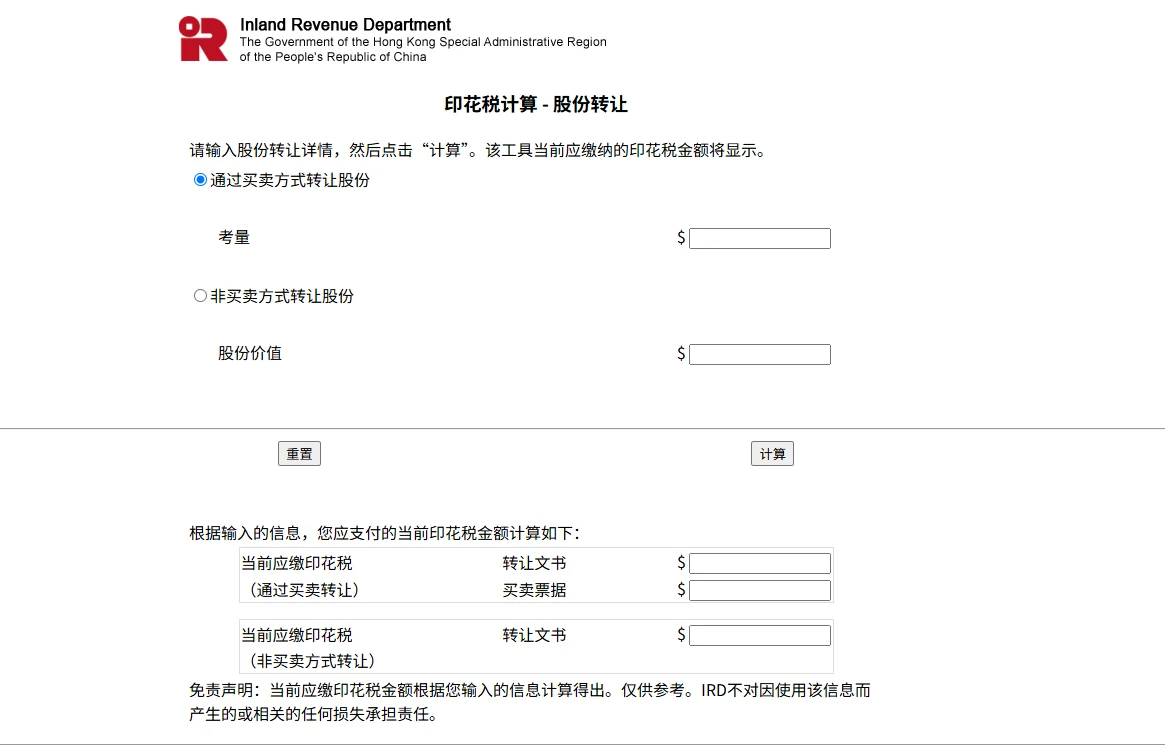
股份转让文件准备好后,由买卖双方按照指定位置签字。所有文件里的公司名称、转让人、受让人、股份数量、成交价格和日期必须完全一致。这里最容易出现的低级错误,是协议写转让4,000股,转让文书却沿用了模板里的1,000股,或者几份文件使用了不同成交日期。等资料核对无误后,通过香港税务局e-Stamping Service(电子印花服务)提交。进入股份转让申请后,选择Contract Note and/or Instrument of Transfer,填写香港公司名称和编号、买卖双方资料、交易日期、股份数量、成交价及股份价值,再上传转让文件和公司的财务资料。
印花税署会审查成交对价与股份价值。普通买卖情况下,买方和卖方目前通常各自按照适用计税金额的0.1%缴纳从价印花税,双方合计通常为0.2%,股份转让文书另有固定印花税。例如,经确认的转让股份价值为50万港币,买方的从价印花税约为500港币,卖方约为500港币,再加转让文书的固定税项。双方把协议价格写得更低,不代表系统会按照更低价格计税;印花税署发现价格与公司资产不匹配时,会要求补交账目或重新核定价值。
申请提交后,先等税务局确认资料。如果收到补件要求,就按要求补充审计报告、管理账目、资产说明或股息资料。等税额确定后会产生付款通知,完成支付再下载Stamp Certificate(印花证明书)。不要只保存付款截图,正式印花证明才是后续登记和银行审核会使用的文件。至于印花时间也不能拖,在香港完成的股份买卖,相关成交单据通常要在买卖后的两日内办理印花;在香港以外完成的交易,通常为30日内。无偿转让和转让文书适用的期限并不完全相同,因此最好由负责提交印花的人统一安排签署日期,避免先签文件过几个月再找人补,引发罚款和文件日期冲突。
四、董事批准后将新股东写入登记册,完成公司内部交割
印花完成后,把印花证明、转让文书、买卖成交单据和旧股份证书交回公司秘书。董事根据公司章程正式批准转让,公司秘书再把受让人的姓名、地址、持股数量和取得股份的日期写入Register of Members(成员登记册)。新股东真正成为登记股东的关键,是名字进入成员登记册。在此之前,双方已经付款、签了转让协议或者缴完印花税,都不能代替这一步。
成员登记册更新后,原股份证书需要收回或注销,再按照转让后的股份数量签发新证书。以前由甲和乙分别持有6,000股和4,000股,乙全部退出并转给甲,完成后应收回两人的旧证书,再向甲签发与最新10,000股持股记录相符的股份证书。如果股权变化使公司的重要控制人发生改变,还要更新Significant Controllers Register(重要控制人登记册)。一般情况下,直接或间接持有超过25%的股份或表决权,或者通过其他方式对公司拥有重大控制权的人,需要记入这份登记册。
普通私人公司完成股份转让后,通常不用立即向公司注册处提交一张专门的股东变更表,公司会在下一次NAR1周年申报表中反映新的股东情况。所以转股以后马上查册,仍然看到旧股东属于正常情况。判断手续是否完成,应看已印花文件、董事决议、最新成员登记册和新股份证书能否互相对应。到这里,应拿到一套完整交割资料:已印花的买卖成交单据、股份转让文书、印花证明、董事决议、更新后的成员登记册、新股份证书和最新股权结构图。把每份文件上的股份数量重新加总一次,确保与公司的已发行股份总数一致,再进入银行更新。
五、用完整变更链条去更新银行与平台,而非只交一张新证书
银行不会自动读取公司秘书的股东变更记录。转股完成后,需要主动联系开户银行,说明公司发生Change of Ownership(所有权变更)或Beneficial Owner Update(实益所有人更新),由银行发出对应表格或在网银后台开放更新入口。提交时使用刚刚形成的整套交割资料,包括已印花的股份转让文件、印花证明、董事决议、成员登记册、新股份证书和股权结构图。此外,新股东还要提供身份证件、近期地址证明、职业及业务背景。银行如果发现公司股份按较高金额成交,还会要求付款凭证和资金来源资料。
如果退出的股东原来也是银行授权人,应同时撤销他的签字权、网银权限、银行卡和验证码设备。如果新股东只是投资、不参与经营,可以只更新实益所有人资料;如果还要操作账户,则需另外办理授权人或董事变更。股东身份不会自动带来银行账户操作权,这一点要在双方交割前写清楚。公司使用亚马逊、TikTok Shop、Stripe或PayPal的,也在银行资料完成后检查平台后台。涉及实益所有人、法定代表或董事变化的,按照平台工单要求上传同一套公司文件。需要避免公司秘书用一个持股比例、银行提交另一个比例、平台后台又手工填成第三个结果。