 卢里美司
2026年,跨境卖家正在被迫重新考虑一件过去并不紧迫的事:到底应该用香港公司,还是美国公司承接接下来的业务。这次变化并不是某个平台突然要求卖家更换主体,而是大环境变了。以前大家习惯用中国小包直邮,现在低价值包裹免税待遇暂停,关税成本上去了,越来越多卖家只能把货批量送进FBA或海外仓。货一旦提前进了当地,进口、库存、配送和退货就全在当地发生了。
过去,香港公司负责全球收款,美国公司负责开平台店铺,业务就能凑合跑起来。但现在货物和资金一旦分开,麻烦就来了。比如美国公司收到了销售收入,却拿不出采购成本;香港公司承担了采购物流,却找不到对应的订单。银行或平台一查,两头都拼不出一套完整的资料。所以,今天这篇不聊哪个地方税率低,而是从你的货怎么走、库存放在哪出发,讲清楚现阶段到底该用哪家公司。
一、只当收款工具会被淘汰,公司必须承接真实经营
以前选择境外公司,重点是解决两个入口:平台招商和境外收款。只要公司能够申请店铺、绑定银行账户,商品仍然可以从中国直接发给消费者,公司是否真正参与采购、进口和售后,并不会立刻暴露问题。现在直邮成本重新计算,越来越多商品需要先完成进口,再进入当地仓库等待销售。公司开始同时面对四件事:谁负责进口,谁拥有库存,谁向消费者销售,谁承担退款和退货。如果这四件事分别落在不同主体上,业务就会出现断点。例如,美国公司登记在平台上并接收销售款,商品却由香港公司采购,进口和仓储费又由个人支付。美国公司账上只有收入,无法完整反映商品成本;香港公司有大量采购和物流支出,却找不到对应销售。短期不影响发货,到了银行复核、平台补件或年度申报时,才会发现资料无法闭合。
二、多国销售加亚洲采购,香港公司仍是首选贸易主体
香港公司的优势,在多市场经营中依然明显。如果客户分布在美国、欧洲、东南亚和中东,商品主要从中国或亚洲采购,业务需要收取美元、港币等不同币种,再向工厂、货代和服务商付款,香港公司更适合放在整条贸易链中间。完整的使用方式是:香港公司与海外客户签订合同并开具Invoice,客户或平台把货款支付到香港公司账户;香港公司再向供应商采购,支付物流、广告和其他经营费用。销售合同、采购单、平台结算单、物流记录和银行流水全部属于同一家公司。
香港公司尤其适合以下业务:同时经营多个国家或地区;供应商和运营团队主要在中国;B2B外贸、全球独立站或者多平台并行;需要统一管理多币种收款和亚洲采购;美国市场尚未形成独立的库存和本土费用体系。不过,香港公司不能代替目的国的进口商。商品进入美国或欧盟时,仍然要确定Importer of Record(登记进口商),由相应主体负责进口申报、缴纳关税并承担海关责任。香港公司也不会因为客户在海外就自动免税。香港采用地域来源原则,税务局会根据合同洽谈、订单处理、采购安排和服务履行等事实判断利润来源。目前公司首200万港币应评税利润适用8.25%税率,超过部分一般适用16.5%
三、商品批量进了美国仓库,美国公司才真正具备经营价值
美国公司适合的不是所有做美国站的卖家,而是美国业务已经开始本土化的卖家。商品批量进口美国,长期放在FBA或第三方海外仓;平台、Stripe或PayPal使用美国公司资料;销售款进入美国银行账户;广告、仓储、软件订阅、退款和其他当地费用也由美国公司支付。到了这个阶段,美国公司才能接住一条完整经营链。正常路径应当是:美国公司采购商品或取得货权 → 完成美国进口与入仓 → 通过平台或独立站销售 → 美国账户收款 → 支付当地经营费用 → 根据账目完成年度申报。
卖家在切换美国主体以前,应先计算商品进入美国后的完整成本:采购成本+进口关税+头程运输+仓储费+平台佣金+尾程配送+预计退货损失。当地备货仍有利润,再决定入仓数量和主体安排。否则,公司注册完成了,产品模型却无法承担海外仓成本,问题仍然没有解决。普通跨境卖家通常先评估LLC(有限责任公司);有融资、发行股份或员工期权需求,再考虑Corporation(股份公司)。公司成立后,还要继续维护注册代理、州年度报告和联邦税务申报。外国人持有的单成员LLC,即使当年没有盈利,也可能因成员注资、垫款和提款等交易涉及Form 5472等申报。
四、双主体运行的前提,是采购与销售能独立分开核算
当卖家同时拥有稳定的全球贸易和美国本土销售,可以使用香港公司与美国公司配合,但两家公司必须各自承担明确业务。比较清楚的分工是:香港公司负责亚洲采购、非美国客户和多币种贸易;美国公司负责美国进口后的库存、平台销售、收款与售后。如果美国公司向香港公司采购商品,两家公司之间要保留采购合同、Invoice、付款记录和对应货物数量。这样美国公司可以确认采购成本,香港公司也能说明贸易收入。另一种做法是按照市场拆分。香港公司经营欧洲、东南亚和B2B业务,美国公司单独经营美国站点和独立站。两边使用自己的合同、账户和账目,不把同一批订单随意放进不同公司。
是否需要双主体,不必套用固定营业额。判断方法是看第二家公司能不能独立回答四个问题:它接收哪些订单,拥有哪部分库存,支付哪些费用,利润来自哪里。四个问题都能说清楚,双主体才有意义;如果仍然需要在香港公司、美国公司和个人账户之间来回调钱,说明业务还没有拆开的基础。
五、确定主体后再按需办理,别为了跟风多花冤枉钱
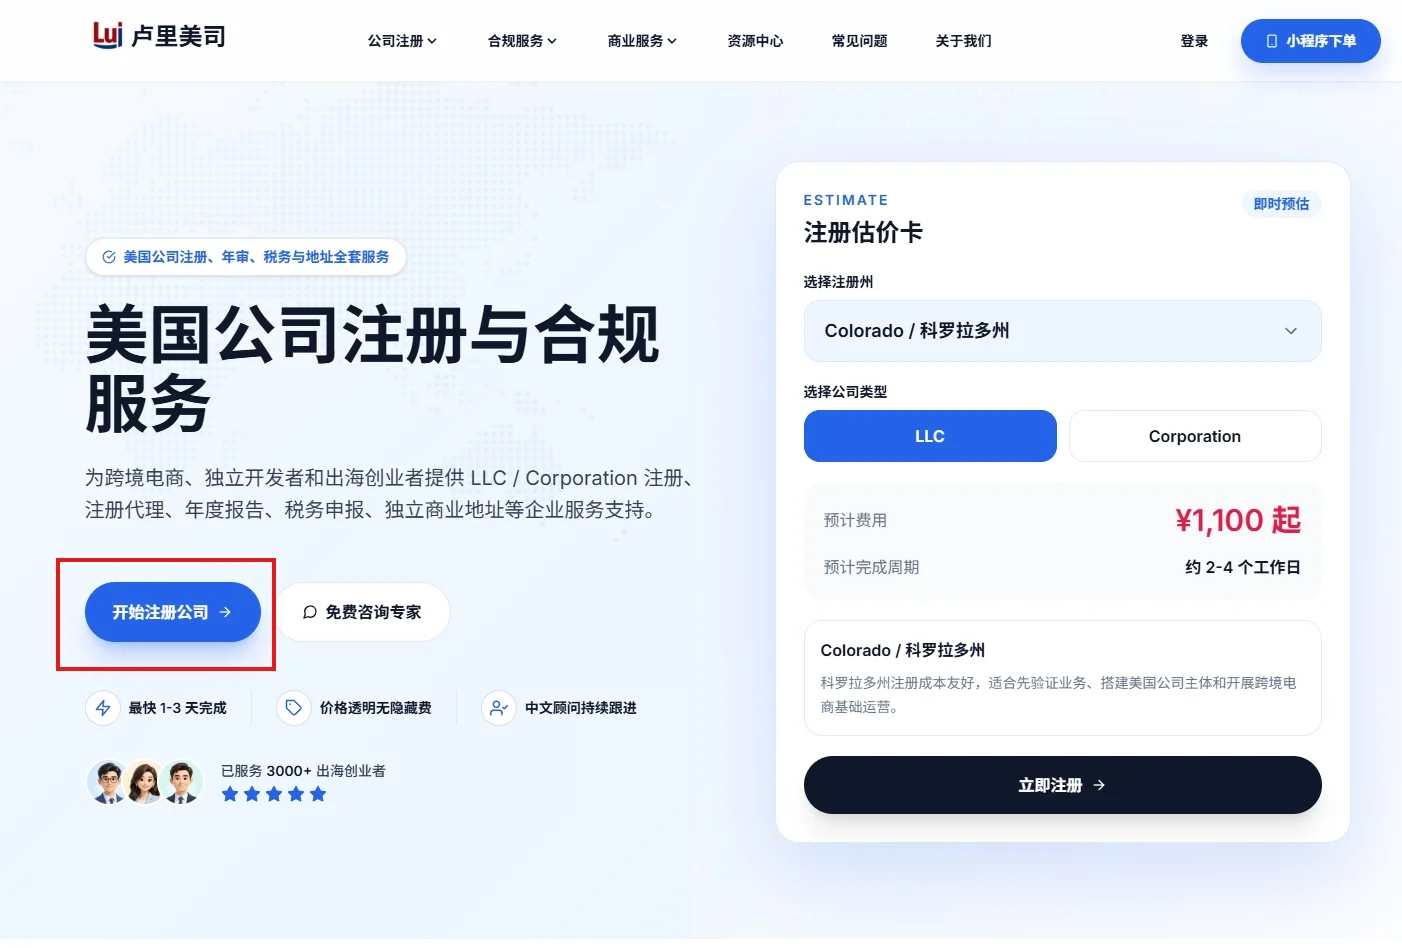
如果业务仍以多国销售、亚洲采购和外币结算为主,可以查看卢里美司的香港公司注册方案。目前3800元包含公司注册、首年法定秘书、标准注册地址和电子注册文件。标准注册地址已经可以满足法定登记。平台或银行明确需要租约、地址证明时,再增加3645元/年的独立地址;宽带则等到平台二审确实要求时办理,目前约2300元/年。香港公司年审目前为2880元/年,审计根据是否经营、银行流水和账目复杂程度确定。如果商品已经进入美国仓库,准备由美国公司承接平台、收款和当地费用,可以进入卢里美司美国公司注册官网选择注册州及LLC或Corporation。美国公司注册流程已经包含EIN申请,不需要公司成立后再单独办理。
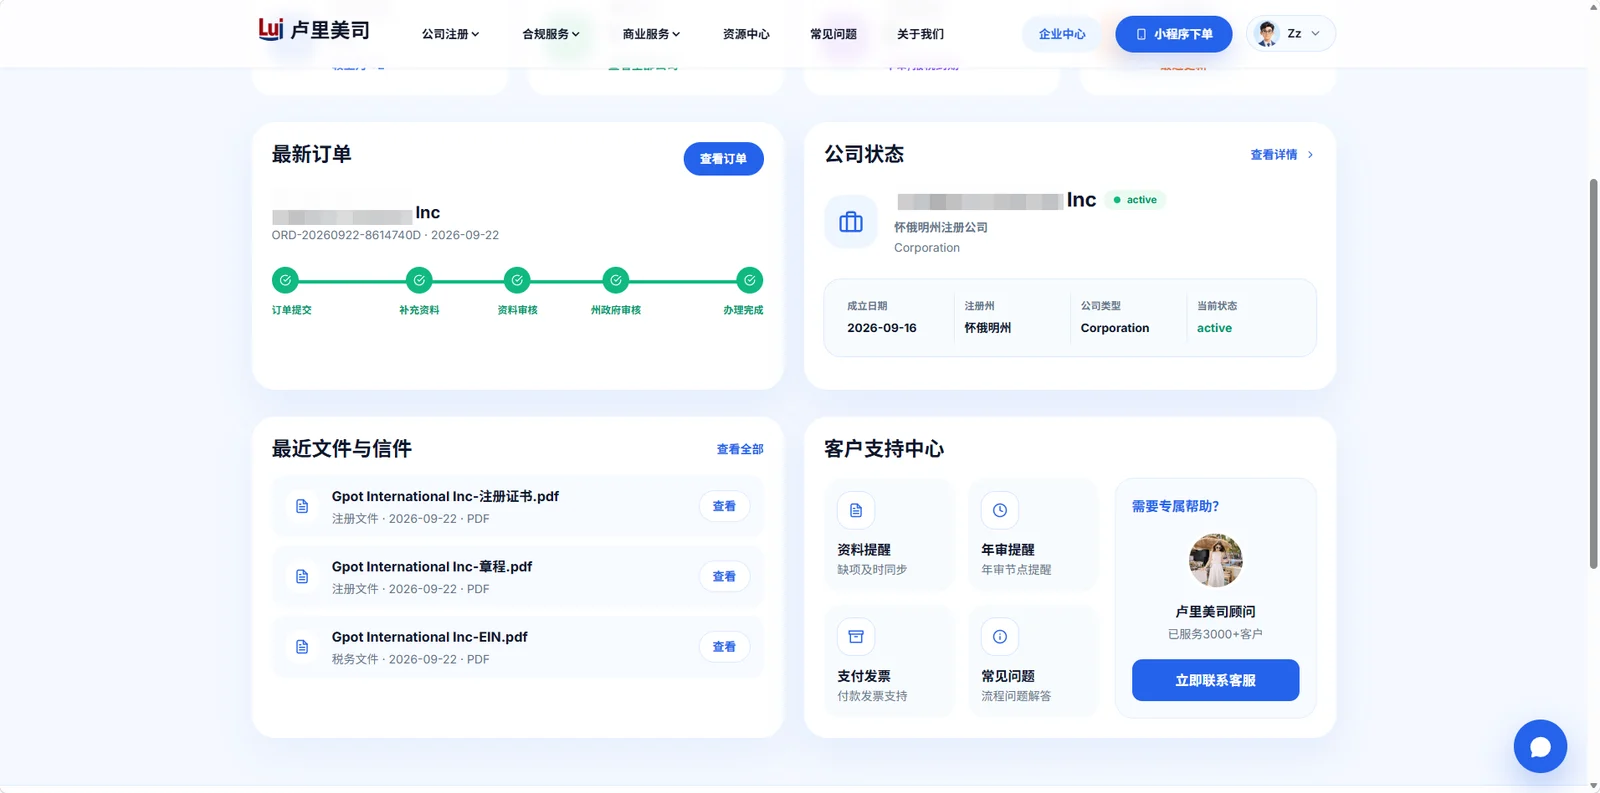
需要美国传统银行公司账户,可以继续查看卢里美司银行与支付服务。目前美国华美银行公司账户可采用视频见证,页面参考周期约3周,最低资金门槛为12,000美元,最终结果以银行审核为准。注册完成后,公司文件、办理进度和存续状态可以在卢里美司官网后台或微信小程序查看;年审、报税和注册代理等节点会进入提醒。购买独立地址后,公司信件也能在后台查看。香港公司与美国公司现在的选择,可以归结为一条清晰路径:货物仍从亚洲流向多个国家,用香港公司管理贸易;商品已经进入美国并长期在当地销售,用美国公司承担经营;两边业务都能独立核算,再建立双主体。先确定货物流向和市场结构,再安排公司、账户与申报,才能避免公司注册完成后重新更换主体、修改平台资料和补做交易文件。