 卢里美司
最近研究美国商业信用卡时,我发现很多人把它和公司银行卡混在了一起。公司注册完成,拿到EIN,再开一个美国企业银行账户,账户里有钱以后可以正常收款和付款。商业信用卡是另一套东西,它不是把公司账户里的钱做成一张卡,而是银行另外给公司一笔可以先消费、后还款的信用额度。这也是为什么公司银行账户可以有多少钱花多少钱,商业信用卡却需要重新审批。银行要决定给公司多少额度,也要确认账单最后由谁负责。
对做跨境电商、独立站、SaaS或者海外服务的人来说,商业卡真正有价值的地方,不只是开卡送10万积分。广告费、物流费、软件订阅、差旅和采购原本就要发生,把这些支出集中到商业卡,公司账目会更清楚,员工消费也更容易管理,还能利用账单周期安排短期现金流。我的判断是:商业信用卡首先是一套企业费用管理工具,其次才是积分工具。公司没有稳定支出和还款能力,只为了开卡奖励去申请,顺序已经反了。
一、商业信用卡到底是什么?
商业信用卡,英文叫Business Credit Card,是银行面向企业和经营者提供的信用支付工具。公司先使用银行给出的额度支付经营费用,账单出来以后再还款。它和公司借记卡、个人信用卡的区别,可以这样理解:
| 类型 | 花的是什么钱 | 主要用途 |
|---|---|---|
| 公司借记卡 | 公司银行账户里的现有余额 | 收付款、取现和日常公司支出 |
| 个人信用卡 | 银行给个人的信用额度 | 个人消费并建立个人信用 |
| 商业信用卡 | 银行提供给企业使用的信用额度 | 广告、物流、软件、采购、差旅及员工费用 |
商业卡开在公司名下,可以显示公司名称,也能给员工添加附属卡。月底下载账单时,公司花了多少广告费、物流费和软件费会更加直观,不需要再从个人消费里逐笔挑出来。它也不是一笔长期贷款。商业卡的循环利率通常不低,最适合把公司本来就会发生、也有能力支付的费用放到账单周期里统一结算。长期依靠信用卡余额维持经营,利息很快就会超过积分和奖励。还有一个容易误解的地方:卡片虽然写着公司名称,债务不一定只由公司承担。很多小企业商业卡会要求企业主签署Personal Guarantee(个人担保)。公司还不上账单,银行仍然可以要求担保人偿还。
二、有美国公司和EIN,为什么还是不能直接申请?
美国公司和EIN解决的是企业身份。商业信用卡审批解决的是信用问题。一家刚成立的LLC可能还没有收入、资产和企业信用记录。银行单独看公司,很难判断它以后能不能按时还款,于是会继续核查企业主本人。申请表除了公司名称、EIN、成立时间和营业收入,还可能要求负责人提供SSN(社会安全号码)、个人地址、个人收入和美国信用资料。这就是国内申请人最容易卡住的地方。公司和EIN都可以准备,负责人却不一定有SSN和美国信用记录。ITIN(个人纳税人识别号码)能不能使用,要看具体银行和卡片。部分金融机构在某些产品中接受ITIN,也有申请页面只接受SSN。ITIN能够识别个人税务身份,不会自动生成美国信用记录。可以把常见情况分成四类:
| 目前具备的条件 | 更现实的判断 |
|---|---|
| 美国公司、EIN、SSN和稳定个人信用 | 可以研究主流小企业商业卡 |
| 美国公司、EIN、ITIN和已有信用记录 | 先确认目标发卡行是否接受 |
| 只有美国公司和EIN | 主流高奖励商业卡通常还缺个人条件 |
| 公司已有稳定流水和较高银行余额 | 可以研究主要审核企业实力的公司卡 |
市场上确实有只看公司现金流、银行余额和企业信用的Corporate Card(公司责任卡)。这类卡不一定要求传统个人担保,对公司本身的门槛却更高,更适合已经稳定经营的企业。所以不要把“只凭EIN申请”理解成门槛更低。银行不看个人以后,就会更认真地看公司有多少钱、每月花多少钱、经营了多久。风险没有消失,只是从个人转到了企业。
三、满足基本条件后,实际怎么申请?
先去目标发卡行官网打开Business Credit Cards页面,不要一开始就点击申请。先看四项内容:是否接受自己的身份资料、是否要求个人担保、开卡奖励需要完成多少消费、年费和利率分别是多少。确定条件基本符合,再准备公司法定名称、EIN、注册地址、成立日期、公司类型、行业、年度营业收入和预计月度支出。负责人还要准备个人地址、持股比例、个人收入以及页面要求的SSN或其他身份资料。公司名称按照成立文件完整填写,LLC、Inc.等后缀不要省略。行业描述要让审核人员知道公司具体做什么,例如“通过Shopify独立站向美国消费者销售户外用品”,会比只写“电商”更容易理解。营业收入填写已经产生的收入,不能把未来计划销售额写进去。新公司收入为0时,根据页面规则如实填写。银行可以理解一家公司刚成立,不能理解资料前后互相矛盾。提交以后,申请可能即时通过,也可能进入人工审核。人工审核通常会继续核对公司做什么、成立多久、收入从哪里来、预计每月使用多少额度,以及申请人与公司是什么关系。申请表怎么填,后面就按照同一套真实业务说明,不需要临时准备夸张的回答。
四、10万积分值不值得拿,关键看消费是不是本来就有
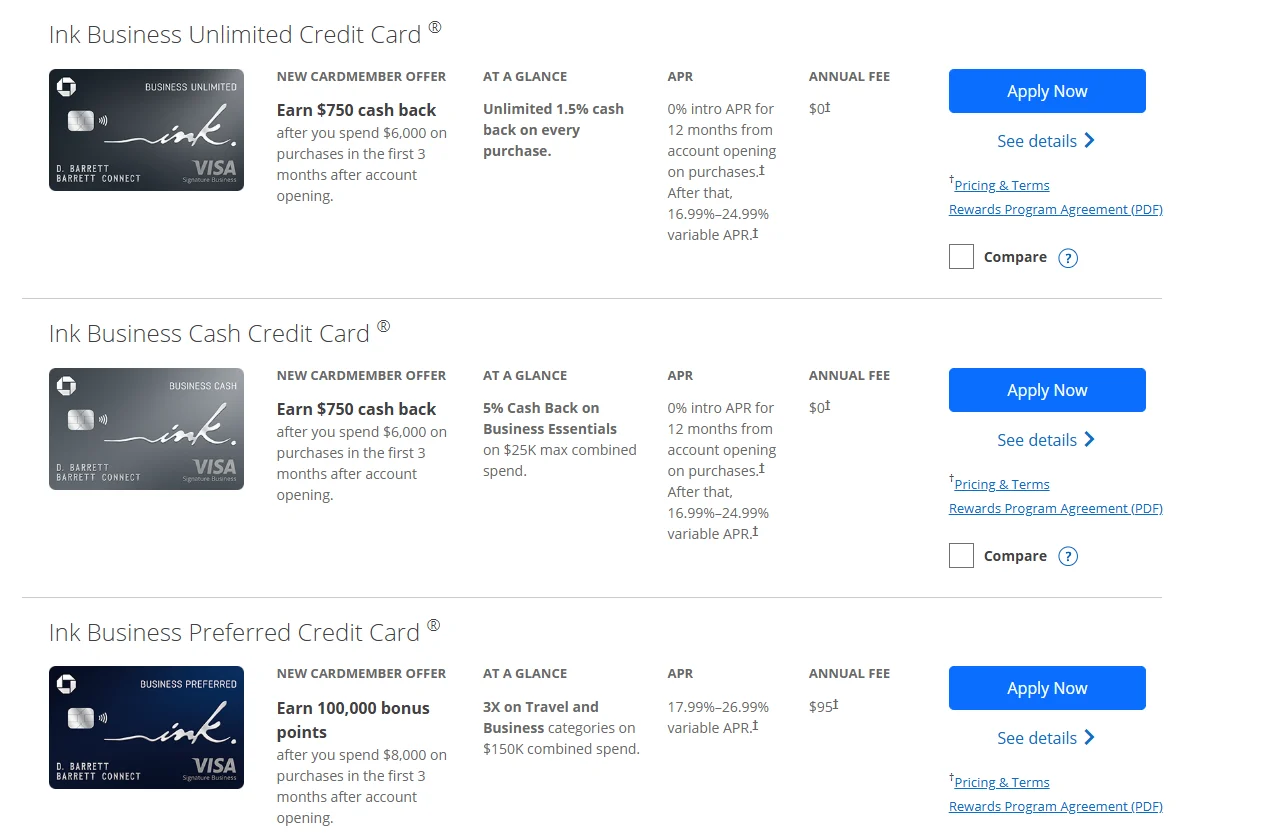
商业卡开卡奖励高,是因为企业客户的消费也高。发卡行愿意先拿出一笔奖励,希望公司以后长期把广告、物流、采购和差旅放在这张卡上。以Chase Ink Business Preferred目前的公开条件为例,年费是95美元,开户后3个月内完成8000美元合格消费,可以获得10万积分。先按照每点1美分进行保守估值,10万积分约值1000美元,扣掉95美元年费,第一年的账面收益约为905美元。一家跨境公司未来3个月本来就要支付4000美元广告费、2000美元物流费、1000美元软件费和1000美元采购款,不改变经营计划就能完成门槛,这笔奖励接近真实收益。公司原本只有4000美元支出,为了奖励提前囤了4000美元库存,积分拿到了,现金也被库存占住。这个时候不能只看奖励价值,还要看提前花钱给公司带来的压力。正常购买广告、物流、软件、设备和服务,一般可以计入消费门槛。现金预借、余额转账、电汇、汇票、虚拟货币、个人转账、账户充值、利息和年费等交易,通常不算合格消费。后续退款也会扣减已经完成的金额。我会在申请前直接把未来3个月已经确定的公司支出加一遍。自然支出明显超过门槛,可以继续;金额差得很远,就等业务量上来再申请。
五、商业卡真正适合什么样的公司?
商业卡最适合三类公司。第一类是已经有稳定广告、物流、软件和差旅支出的跨境企业。这些费用本来就要支付,换到商业卡以后,奖励和积分都是额外价值。第二类是有员工或多人共同采购的公司。主卡统一管理,员工使用附属卡,月底按人员和类别核对,比员工先垫钱、再用聊天记录报销清楚得多。第三类是准备把个人与公司账目彻底分开的经营者。个人卡只处理生活消费,商业卡只处理公司费用,后续记账、报税和核对流水会轻松很多。只有美国公司和EIN、没有符合要求的个人身份与信用记录,现在还不是研究开卡奖励的时候。公司支出达不到门槛,也不用为了10万积分提前制造消费。我对商业信用卡的看法很简单:它应该跟在真实业务后面,不应该跑在业务前面。 公司已经稳定花钱,商业卡能把支出管理得更清楚,还能拿到额外奖励;公司还没有业务,只想靠注册文件和EIN取得一张高奖励卡,银行审核和消费门槛迟早会把问题暴露出来。真正合理的顺序是:先有真实经营和还款能力,再确认身份与信用条件,最后选择奖励结构与公司支出匹配的商业卡。这样拿到的积分才是收益,而不是为了奖励多花出去的钱。