 卢里美司
朋友们,大家好。
第一次收到美股分红的人,很容易以为券商算错了。账户消息明明写着派发100美元,余额里却只增加了70美元。持仓数量没问题,股价也和这件事无关,剩下的30美元就这样不见了。
其实,这30美元通常已经被券商代扣并交给美国税务系统。美国公司向境外投资者分红时,券商承担的是Withholding Agent(预扣义务人)的角色。它需要在付款之前判断:这个人是不是美国税务居民,属于哪个国家的税务居民,能不能享受税收协定。如果券商没有一份有效文件可以回答这些问题,它不会替投资者猜,更不会主动选择最便宜的税率,最安全的处理就是先按30%默认税率扣下来。所以,美股分红被扣30%,很多时候并不是投资出了问题,而是券商还没有确认你的税务身份。
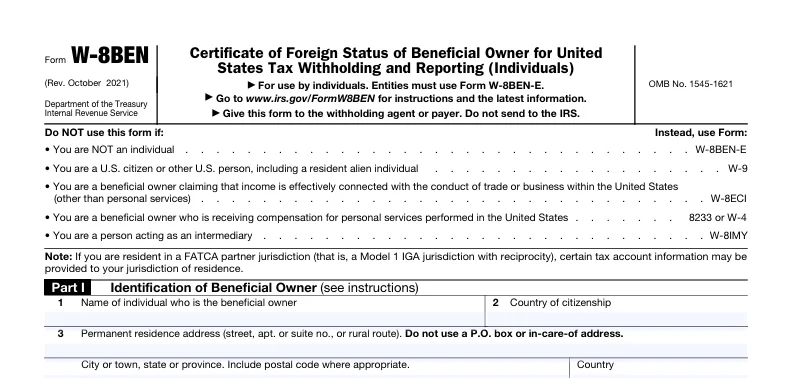
W-8BEN就是用来解决这件事的。我更愿意把它理解成一张“外国投资者身份卡”。它不负责计算投资收益,也不是向IRS(美国国税局)申报全年收入。它只在分红发放之前告诉券商:我不是美国税务居民,我是中国税务居民,请按照中美税收协定处理符合条件的美国来源收入。 这张表是否有效,直接影响下一笔普通美股分红是先扣30%,还是有机会按照10%处理。
一、为什么国内投资者可能只扣10%?
美国对外国投资者的美国来源股息,常见默认预扣税率是30%。不过,美国和部分国家签有税收协定,符合条件的当地税务居民可以适用较低税率。根据IRS现行税收协定税率表,国内内地税务居民取得符合条件的普通美国公司股息,一般协定预扣税率为10%。
还是用100美元分红计算:没有有效税务身份文件,按照30%预扣,最后到账70美元;符合条件并按照10%预扣,最后到账90美元。两者相差20美元。单次看起来不算特别多,但长期持有高股息股票,或者账户规模较大,这部分差额会持续影响实际回报。
这里最容易理解错的一点是:10%看的是税务居民身份,不是护照封面。 国内公民不一定永远都是内地税务居民。如果长期居住在其他国家,已经成为当地税务居民,券商需要根据实际居住和税务情况判断适用哪一份协定。香港税务居民也不能因为持有中国护照,就直接套用中国内地与美国之间的10%股息税率。
还有一点非常重要:10%说的是符合条件的普通美国公司股息,不代表账户里所有名称带有“分红”的收入都按10%处理。REIT(房地产投资信托基金)、MLP(主有限合伙企业)、替代股息以及其他特殊分配,可能适用不同的税务规则。以后遇到扣税比例不是10%,第一步不是马上投诉券商,而是先打开交易记录,看清楚这笔收入究竟被标记成Dividend(股息)、Distribution(分配),还是其他类型。
二、W-8BEN不是退税表,最好在分红发生前处理
很多人发现分红被扣30%以后,才去券商后台找W-8BEN,以为补填一张表,少掉的20美元就会自动回来。通常没有这么简单。W-8BEN最重要的作用,是让券商在下一次付款之前知道应该采用什么身份和税率。已经发生的预扣能不能更正,要看券商是否还能调整记录、是否已经向IRS申报,以及后续是否需要通过美国税务申报申请退款。所以,真正省事的做法不是等分红到账后追税,而是在买入分红股票之前,就确认券商后台的W-8BEN状态。
现在大多数互联网券商不会让用户下载PDF、打印、签字再邮寄。开户时,系统通常会问几个问题:你是哪国公民?长期住在哪里?属于哪个国家的税务居民?有没有美国税务身份?外国税务识别号码是什么?回答完成以后,券商会在后台生成电子W-8BEN。用户真正需要做的,是保证答案与护照、居住地址和税务身份一致。
W-8BEN和ITIN也不是同一个东西。W-8BEN是一份外国个人身份声明;ITIN是Individual Taxpayer Identification Number(个人纳税人识别号码)。普通中国投资者在券商完成W-8BEN,并不代表必须先申请ITIN。券商没有要求、个人也没有对应美国税务事项时,不要为了填表额外申请一个自己并不需要的号码。还有人会把W-8BEN发给IRS,这也不是常规做法。它通常交给券商、银行或者其他付款机构,由对方保留并据此处理预扣。一句话理解:W-8BEN管的是付款前如何识别你;退税处理的是付款后已经多扣的钱。
三、券商后台怎么填?别背模板,先把四项身份填对
如果券商已经提供电子问卷,就按照后台页面填写,不要拿着网上旧版截图逐项寻找。不同券商的页面会重新设计,但真正重要的信息只有几组。
第一组是姓名和国籍。姓名要与护照和券商账户保持一致,不要自行添加英文名,也不要一会儿姓在前、一会儿名在前。国籍按照真实情况填写。第二组是Permanent Residence Address(永久居住地址)。这里填写真实长期居住地址,不是为了收快递临时借用的地址,也不是与本人没有实际联系的海外地址。券商会用这项信息判断账户持有人的居住情况和税务身份。
第三组是Foreign Tax Identifying Number(外国税务识别号码)。券商要求填写时,应按照实际税务居民所在地和页面规则提供对应号码。不要因为担心提交个人信息,就随意选择“没有外国税号”。这类选项通常只适用于依法不要求取得税号的人,并不是一个方便跳过填写的按钮。
第四组是Treaty Benefits(税收协定待遇)。如果申请人确实是中国内地税务居民,可以按照真实情况填写China。纸质W-8BEN中,Line 9用于填写主张税收协定待遇的国家;如果券商要求进一步说明普通股息的税率和条款,可能涉及Article 9(2)、10%、Dividends等信息。但多数券商已经把这一过程做成自动判断,用户选择税务居民国家并完成声明后,系统会根据账户和收入类型处理,不一定要求手工输入条款。这里不要为了拿到10%税率,把税务居民国家强行选成China。W-8BEN是以法律声明方式提交的文件。真正稳妥的填写逻辑不是“别人怎么填我就怎么填”,而是四项资料能互相对应:护照是谁,长期住哪里,在哪里承担税务居民义务,券商账户登记的又是谁。
四、W-8BEN能用多久?2026年填写,通常不是2029年同一天到期
网上经常说W-8BEN有效三年,很多人就从签署日开始计算36个月。实际规则不是这样。一般情况下,W-8BEN从签署日起,有效至第三个后续日历年的12月31日。例如在2026年填写:2027年是第一个后续日历年;2028年是第二个;2029年是第三个;通常有效至2029年12月31日。所以,2026年2月填写和2026年11月填写,在一般情况下都可能于2029年年底到期,并不是分别计算36个月。
不过,有效期只是表格没有发生变化时的最长使用时间。如果中途搬到另一个国家、改变税务居民身份、取得绿卡或其他美国税务身份,原来的信息就可能不再准确。此时不能继续等券商到期提醒,而要主动更新。真正有经验的投资者不会只在开户那天关心W-8BEN,他会在三个时间点检查:准备买入高分红资产之前;券商通知税务文件即将到期时;个人居住地或税务身份发生变化以后。这比发现分红少了20%再去联系客服,省事得多。
五、明明填过W-8BEN,为什么还是扣了30%?
遇到这种情况,不要反复重新提交表格,先按照顺序查原因。
先看W-8BEN状态。券商后台显示的是Valid(有效)、Pending(审核中)、Expired(已过期),还是根本没有完成?“曾经填过”和“付款当天有效”不是一回事。再看更新时间,如果刚刚更新W-8BEN,分红已经进入登记或支付流程,新的税务状态可能没有赶上本次付款。然后看收入类型,如果这笔钱来自普通美国公司现金股息,可以继续核对协定税率;如果来自REIT、MLP或其他特殊资产,就不能直接拿10%作比较。
最后再问券商三个问题:这笔收入在系统里是什么类型?付款当天我的W-8BEN是否有效?这笔预扣将记录在哪一份税务文件中? 这三个问题比一句“为什么多扣税”更容易得到有用的回答。
外国投资者取得美国来源收入后,券商可能出具Form 1042-S。它会显示收入类型、总额、预扣税率和已扣税款。如果准备进一步处理错误预扣或美国退税,这份文件通常比账户截图更重要。已经被扣的30%不一定会因为重新提交W-8BEN自动退回。有的情况可以由券商更正,有的要等税务文件出具,还有的可能需要通过Form 1040-NR(美国非居民个人所得税申报表)申请退款。金额不大时,先向券商确认处理成本是否值得;金额较大、连续多年被错误预扣时,再考虑进入正式退税流程。