卢里美司
法国B2B订单最容易出问题的地方,是客户下单时填了一个VAT号,卖家就直接开不含税发票,申报时也不把这一笔放进表里。实际操作比这个复杂得多。VAT号有效,只能证明买家有税务登记,不能单独决定这笔订单免税。货物从哪里发、运到哪个国家、卖家在法国有没有经营实体、买家提供的是哪国VAT号,都会改变结果。下面只讨论跨境卖家从法国仓库销售实物商品的情况,服务类交易、三角贸易和安装类销售另有规则,不能直接套用。
一、先看货从哪里发,再决定含税、免税还是反向征收
B2B只说明买家是企业,不代表所有订单都不收VAT。同样是法国VAT号,至少会出现四种情况。法国企业从法国仓库卖给法国企业,通常要收法国VAT。非法国设立的境外卖家,从法国库存卖给有法国VAT号的企业,一般由法国买家反向征收。货物从法国发往另一个欧盟国家,买家提供其他欧盟国家的有效VAT号,满足条件时可以作为欧盟内B2B供应免收法国VAT。货物从法国出口到欧盟以外,按出口规则处理,核心是保留报关和离境证明。
第一种是普通法国境内销售。卖家在法国设有公司或参与交易的固定经营机构,客户也在法国,通常要按商品对应税率收法国VAT。客户提供法国VAT号,主要用于企业身份和进项税处理,不会自动把订单变成零税率。
第二种常见于中国或其他非法国企业在法国仓库备货。公司可能已经注册法国VAT,但在法国没有真正参与销售的固定经营机构。货物从法国库存卖给有法国VAT号的企业时,法国规则通常由买家进行Autoliquidation(反向征收)。此时卖家不开法国VAT,但发票要写明反向征收,并使用正确的买家税号。拥有法国VAT号不等于公司已经在法国设立经营实体,仓储服务商或第三方海外仓一般也不会自动成为卖家的固定经营机构。
第三种是跨境卖家最常见的欧盟内B2B免税销售。货物从法国仓库发往德国,客户提供有效的德国VAT号,在满足买家税号、跨境运输、发票和申报等条件后,卖家可以不收法国VAT,由买家在目的国申报欧盟内采购。如果客户提供的是法国VAT号但货物送往德国仓库,不能只看到“税号有效”就直接免税。卖家要确认买家本次交易使用的VAT号、货物最终目的地以及运输安排,判断它到底是法国境内销售、欧盟内供应,还是涉及更复杂的三角交易。
二、在VIES验证税号,并把结果存下来
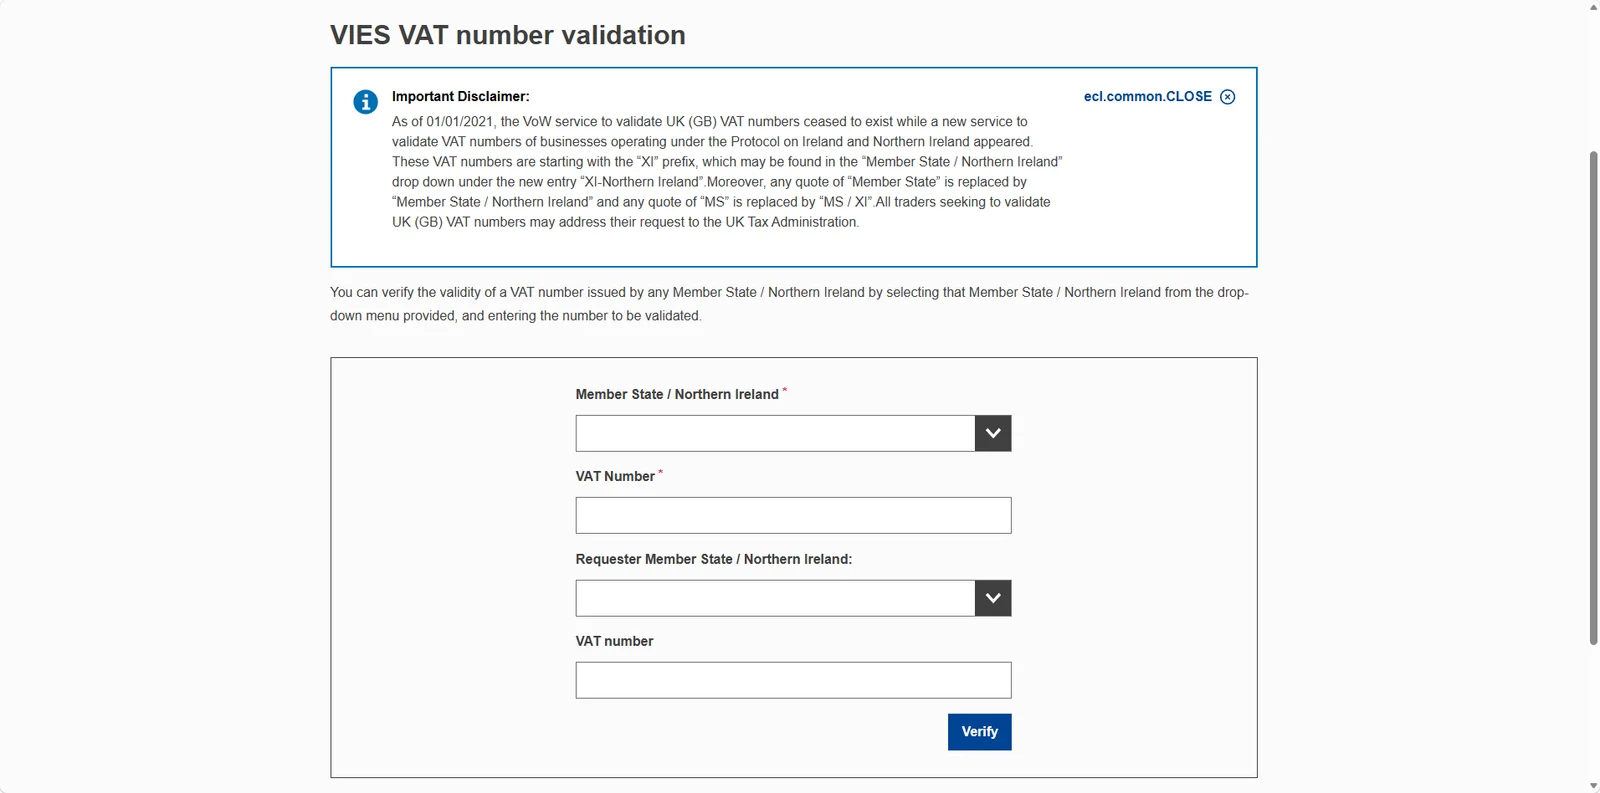
准备按欧盟内B2B免税处理前,先进入VIES(欧盟VAT信息交换系统)验证买家税号。VIES不是申请VAT号的地方,它只是读取各成员国税务数据库,确认某个税号有没有欧盟跨境交易资格。选择买家VAT号所属国家,输入号码提交,结果显示Valid说明查询时有效,显示Invalid可能是号码错误、尚未激活欧盟内交易资格、登记没完成或者已经失效。
验证时至少保存这几项:买家提供的完整VAT号、查询日期和时间、VIES显示的Valid结果、系统返回的公司名称和地址、查询结果页上的参考编号。可以把结果存成PDF,也可以截图后和订单、发票、运输资料放在同一个订单文件夹里。欧盟官方也建议保留验证记录,税务检查时用来证明卖家确实核验过。
长期合作的客户不能只在第一次交易时查一次。客户可能换主体、注销税号或者失去欧盟内交易资格。稳妥的做法是首次交易时验证,之后定期复核;订单金额明显增加、开票主体变化或者送货国家改变时,再重新查一次。
VIES显示Invalid时,不要让客户只发一张VAT证书截图就直接开免税发票。先让客户确认国家代码和号码有没有填错,再要求其联系所在地税务机关确认欧盟内交易资格。没有取得有效结果以前,按实际交易适用的VAT方式处理。VIES偶尔会因为成员国数据库维护暂时无法查询,可以稍后重试并保留失败记录。还要核对查询结果里的公司名称和地址。税号有效但显示的主体与订单、合同和付款公司完全不同,也需要客户解释。集团内不同公司不能共用同一个VAT号,分公司、母公司和采购公司之间的关系也不能只靠品牌名称判断。
三、免税发票要写双方税号和对应法律说明
VIES验证通过以后,发票仍然要按具体交易类型开。欧盟内B2B商品供应的发票,至少要有卖方和买方的完整法定名称、地址、双方VAT号、发票号码和日期、商品名称及数量、单价和未税总额。
货物从法国发往另一个欧盟国家、按欧盟内供应免收法国VAT时,发票上要写:
Exonération TVA, art. 262 ter-I du code général des impôts
这句话表示该交易依据法国《税法总则》第262 ter-I条免征法国VAT。发票不列法国VAT金额,但仍要显示双方税号和未税交易金额。
如果是未在法国设立的境外卖家,把法国库存销售给有法国VAT号的企业、适用买方反向征收,发票要写:
Autoliquidation
这类订单不开法国VAT,由买家在自己的法国VAT申报中同时计算销项税和符合条件的进项抵扣。卖家要确认买家以应税企业身份采购,并且提供的法国VAT号能对应实际开票主体。
如果卖家在法国设立经营、货物也在法国境内交付给法国客户,通常要开含法国VAT的发票,列出适用税率和税额,不能因为客户是企业就写“Autoliquidation”。已经错误开出含税或免税发票时,不建议直接修改原PDF,应当通过Avoir(贷项通知单)冲回原发票,再重新开具正确发票,使订单、账务、付款和申报记录能够对应。客户退货、价格折让或订单取消,也要同步处理贷项通知单和后续申报调整。
四、运输资料才能证明货物离开法国
一笔法国发往其他欧盟国家的商品订单,要适用欧盟内供应免税,除了买家有有效VAT号,还必须证明货物确实离开法国并进入另一个欧盟成员国。
实操中可以围绕同一票货保存这些材料:商业合同、采购订单和销售发票;法国仓库的出库记录;承运商发票和运输委托记录;CMR国际公路运输单、提单或航空运单;物流轨迹及目的国签收记录;收货方名称、地址和签收证明;客户付款记录及订单编号。不一定每笔订单都能拿到完全相同的文件,但这些材料要连成一条线:谁购买、从哪个法国仓库发出、由谁承运、运到哪个国家、最终由谁签收。只有一张VIES截图,或者只有一个显示“已签收”的物流页面,都不足以完整解释交易。
客户自行安排提货时风险更高。卖家虽然能证明货物离开了法国仓库,却不一定能证明货物最终进入另一个欧盟国家。这类订单在交货前就要约定由客户提供承运人信息、目的地、运输单据和签收证明。客户提货后长期不给运输资料,卖家不应仅凭对方的外国VAT号维持免税处理。平台后台显示“Business Customer”也不能替代这些证据。平台可能只是根据客户填写的信息生成企业发票,卖家仍要确认实际开票主体、VAT号、发货地和收货国家。如果平台作为法律上的销售方或Deemed Supplier(视同供应商)承担VAT,税务处理又会不同,需要先确认发票究竟由平台还是卖家开具。
五、免收VAT的订单仍要进入CA3和客户汇总申报
欧盟内B2B商品供应没有收法国VAT,不代表这笔销售可以从申报里删掉。符合条件的法国至其他欧盟国家商品销售,需要同时进入法国VAT申报和客户汇总申报。
第一步是在法国CA3增值税申报表里填写销售金额。按照2026年表格,符合条件的Livraison intracommunautaire(欧盟内货物供应)填入“Opérations non imposables(非应税交易)”部分的F2栏,填的是未税销售金额,不计算法国销项VAT。
第二步是在法国海关的DEBWEB2系统提交État récapitulatif TVA(VAT客户汇总申报)。普通免税欧盟内商品供应通常使用代码21,填写买家的欧盟VAT号和交易金额。只要发生符合条件的欧盟内商品供应,原则上从第一欧元起就需要申报,不能等到交易额达到某个门槛才开始。客户汇总申报按月提交,应在交易所属月份结束后的第10个工作日之前完成,具体日期会因周末和法国公共假期变化,法国海关每年会发布申报日历。申报信息要和CA3、发票和销售台账一致,尤其是买家VAT号、交易月份和金额。
如果公司提供的是跨境B2B服务而不是销售实物商品,通常不进入商品客户汇总申报,而是根据服务规则提交DES(欧洲服务申报),DES同样通常在次月第10个工作日前提交。商品与服务不能因为都写了“Autoliquidation”就在同一张申报表里处理。中国公司等非欧盟企业在法国承担VAT申报义务时,通常还涉及法国Représentant fiscal(税务代表)。发票、CA3和客户汇总申报要使用同一套交易分类,不能卖家把订单记成法国境内销售、税务代表却按欧盟内供应申报。
六、每笔B2B订单按这套顺序处理
收到企业订单后,先不要根据客户有没有填VAT号决定税务处理。按下面的顺序核对,基本能避免把不同交易混在一起。
- 确认卖的是什么。实物商品、数字服务、咨询服务和安装服务适用的规则不同。
- 确认货从哪里发。从法国仓库、其他欧盟仓库还是中国直发,会产生不同的VAT结果。
- 确认最终送到哪里。法国境内、其他欧盟国家和欧盟以外分别处理。
- 确认卖家是否在法国设立。只有法国VAT号或使用法国海外仓,不一定构成法国固定经营机构。
- 验证买家本次交易使用的VAT号。在VIES查询并保存结果,核对公司名称和地址。
- 确定发票类型。法国境内含税、欧盟内供应免税,或者买方反向征收,分别使用对应发票文字。
- 归档运输和付款证据。让订单、发票、物流、签收和回款能够互相对应。
- 完成CA3及相关汇总申报。免税交易同样要申报,不能因为税额为零就遗漏销售额。