卢里美司
你们好,朋友们
独立站开始出单以后,很多卖家会搭这样一条收款链:海外客户通过 Stripe 或 PayPal 付款,平台把钱结算到香港公司银行账户,公司再把经营资金转回内地,用于采购、团队工资和日常开支。真正容易出问题的往往是最后一步。
香港公司账户里的钱虽然由自己控制,但在法律和财务上属于公司资金,不等于股东个人存款。不能因为股东和公司都是自己的,就把营业收入直接转进内地个人银行卡,再临时把用途写成“工资”“分红”或者“服务费”。合法转回内地的关键不是找一个手续费最低的提现按钮,而是先回答三个问题:这笔钱为什么要付到内地、由谁接收、接收以后按什么收入申报。
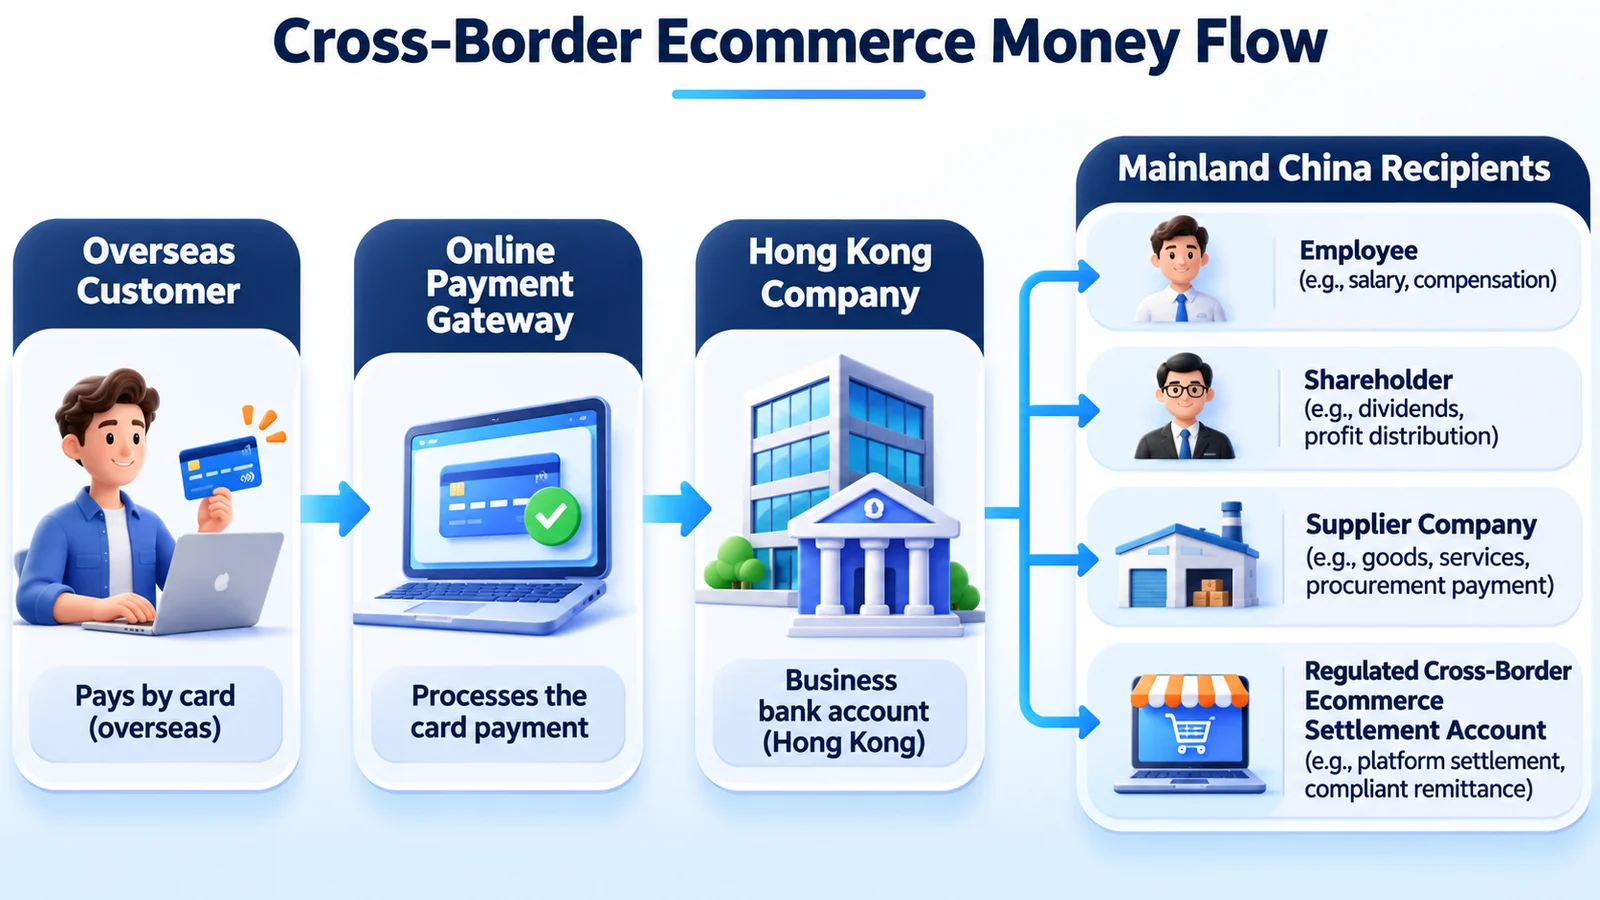
对应到实际业务,常见路径主要有四条:向真实任职人员支付工资或董事报酬;向股东分配股息;向内地公司或个体工商户支付采购款和服务费;通过银行或持牌支付机构办理有真实交易背景的跨境电商结算。四条路径都可以成立,但需要的合同、凭证和税务处理完全不同。
一、先把资金链分成四段
海外消费者在独立站付款以后,资金通常先进入 Stripe 或 PayPal。平台完成交易处理、退款和拒付风险审核后,再把可结算余额划入商户绑定的银行账户。
如果 Stripe 和 PayPal 登记的商户是香港公司,这笔收入首先是香港公司的经营收入。比较完整的链路是:海外客户付款→Stripe 或 PayPal 收单→香港公司银行账户→香港公司根据真实经营关系向内地付款。 前两步解决“怎样向海外客户收钱”,最后一步解决“香港公司为什么向内地某个主体付款”,两个问题不能混为一谈。
Stripe 香港账户需要绑定符合要求的结算银行账户,账户名称、币种和商户资料应当能够对应。香港商户完成账户激活以后,如果需要美元结算,可以根据 Stripe 后台支持情况添加符合要求的香港本地美元账户;能否使用某类虚拟账户或金融科技账户,要看当期产品规则。PayPal 香港账户可以把港元余额提现至香港本地银行账户;美元余额可以按规则提现至符合要求的美国银行账户。外币余额提现到香港银行时,可能先被转换成港元并产生换汇成本。因此,注册香港公司以后不一定只需要一个“能收钱的账户”。如果业务主要收美元,还要比较支付平台的结算币种、绑定银行的所在地、换汇费用和后续资金用途,再决定使用香港银行、多币种账户还是其他符合要求的账户。
通过卢里美司注册香港公司的客户,可以在公司文件交付以后,继续根据 Stripe、PayPal、Payoneer(派安盈)或 Airwallex(空中云汇)的使用场景,匹配香港公司银行账户及跨境支付方案。支付平台是否开户及最终能够使用哪些功能,仍由相应机构根据主体、网站和真实业务独立审核。
二、工资适合支付真实劳动报酬
如果香港公司的股东、董事或其他人员确实参与日常经营,可以由公司向其支付工资或董事报酬。比如股东长期负责独立站选品、广告投放、供应商管理、客户服务和资金安排,公司每月向其支付与职责相符的报酬,这条路径可以解释。但不能只是从香港公司账户每月转一笔固定金额到个人银行卡,转账备注写“Salary”,却没有任职文件、工作记录和公司申报。
一套能够说明清楚的工资关系,通常需要:劳动合同、董事任命文件或报酬决议;明确的岗位、职责和薪酬标准;按月形成的工资记录;香港公司账户向本人账户的付款凭证;公司账目中的工资或董事报酬记录;香港雇主报税表及个人税务资料;实际工作记录和业务成果;适用情况下的强积金或其他雇佣资料。香港税务局明确区分工资、董事报酬和股息,工资及董事报酬属于需要申报的任职或受雇收入,香港公司作为雇主还要履行相应的薪酬申报责任。
如果收款人长期生活并在内地完成工作,还要进一步判断这笔收入在内地的个人所得税和用工安排。中国居民个人取得境内、境外所得,是否需要申报要根据税收居民身份、工作地点、收入性质和已缴税款判断,不能只因为付款公司在香港,就认为内地完全不用处理。工资金额也要与公司业务相匹配。香港公司一年收入只有 20 万港元,却向股东支付 36 万港元工资,资金从哪里来、公司为什么能够持续支付,就比较难解释。反过来,公司已有稳定订单和利润,股东确实负责经营,报酬标准也合理,整套关系会清楚得多。工资适合解决“公司向实际工作人员支付劳动报酬”,不适合拿来替代股东随意提取公司资金。
三、分红来自已实现的可分配利润
分红适合已经完成一个经营周期、形成真实利润,并准备把税后经营成果分配给股东的香港公司。这里最容易犯的错误,是把“账户里还有多少钱”当成“可以分多少红”。假设一家香港公司全年通过 Stripe 收到 100 万美元,但其中有 40 万美元采购成本、20 万美元广告和物流费用、10 万美元人工及软件开支,账户余额和最终利润显然不是同一个数字。客户刚付进来的 100 万美元不能全部直接称为股息。
根据香港《公司条例》,公司只能从可供分派的利润中作出分派。简单说,就是累计已实现利润扣除尚未弥补的累计亏损以后,才能判断有多少利润可以用于分红。实际操作通常需要先完成或至少整理到能够支持分红判断的账目,再根据公司章程和股份比例形成董事或股东决议,确定分红金额和日期,随后由公司账户支付给股东,并把整套文件放入公司会计记录。
常见资料包括:公司账目及能够支持利润数字的财务资料;审计报告或相应期间的管理账目;董事会或股东分红决议;股东名册和持股比例;股息凭单;公司向股东付款的银行记录;香港利得税申报及相关税务文件。香港本地一般不对股东收到的股息另外征收香港股息税,但这不代表居住在内地的股东一定没有申报义务。中国居民个人从境外公司取得股息,属于境外所得范围,应按个人所得税和境外所得申报规定判断,并根据实际已缴境外所得税资料处理抵免。
分红适合将公司已经形成的利润分配给股东,不适合承担日常采购、员工工资和广告费用。业务还在快速周转时,把大量现金一次分完,还可能影响公司的采购、退款和平台储备金安排。
四、采购款和服务费对应真实交易
对跨境电商卖家来说,最常见的资金回流并不一定是工资或分红,而是香港公司向内地供应商、服务公司或者个体工商户支付真实经营费用。比如香港公司向内地工厂采购产品;内地公司负责软件开发、设计和内容制作;内地团队提供客服、运营或广告服务;国内物流公司提供仓储、打包和运输;关联公司按照实际分工承担研发或供应链工作。
这种情况下,香港公司付款的性质是采购款或服务费,收款方应当是合同中真实提供商品或服务的主体。完整证据通常包括合同、订单、Invoice(商业发票)、内地发票、交付记录、物流资料、验收文件、付款通知和银行流水。
以软件业务为例,香港公司与海外客户签署合同并收取 10 万美元服务费,内地技术公司实际完成开发和维护。双方可以根据真实职责签署技术服务协议,明确项目内容、交付标准、费用和付款周期。香港公司按照协议向内地技术公司支付服务费,内地公司确认收入并依法申报,香港公司则把这笔支出计入相应账目。贸易业务也是一样。香港公司从内地工厂采购商品,应当有采购合同、产品明细、商业发票、付款记录、报关或物流材料,能够说明采购、出口和海外销售属于同一批业务。
如果香港公司和内地收款公司由同一批股东控制,还要特别关注关联交易价格。不能为了把钱全部转回内地,就随意提高采购价或服务费;费用应当与真实工作量、市场价格和双方承担的功能相符。如果实际提供服务的是个人,而不是内地公司或个体工商户,也不能直接把一笔长期、重复发生的经营支出全部打进普通个人储蓄账户。要先确认对方究竟属于员工、独立服务提供者还是经营者,再按照相应合同、收款账户和税务方式处理。
五、跨境支付机构结算需要真实交易信息
连连、万里汇、Payoneer、Airwallex 等机构提供的具体产品并不完全相同。有些用于平台收款,有些用于多币种账户,有些能够根据跨境电商订单和交易电子信息办理结售汇。但“持牌支付机构”不是把香港公司资金无条件转进任意个人银行卡的通道。
支付机构通常会核对:哪个主体向海外客户销售商品;店铺、支付账户和公司之间是什么关系;订单、物流和退款记录是否真实;资金对应货物贸易还是服务贸易;内地收款方是企业、个体工商户还是个人;收款账户是否属于产品规则允许的账户;结算金额是否与交易数据相符。
如果海外消费者购买商品的交易主体是香港公司,而内地公司只是供应商,那么香港公司向内地支付的通常是采购款或服务费,不是把全部销售收入原样“提现”给内地股东。如果内地个人或个体工商户本身就是跨境电商经营者,并且能够提供真实交易电子信息,则可以按照相应跨境电商结算规则办理。国家外汇管理局已经明确,符合条件的境内个人办理跨境电商项下结售汇,提供交易材料或交易电子信息时,可以不占用个人年度便利化额度。因此,常说的“每人每年只能结汇 5 万美元”并不准确。5 万美元是无需逐笔提交用途材料的年度便利化额度,不是所有真实经营性结算的绝对上限。超过额度或者不占额度办理时,银行和支付机构会按照业务性质审核真实性资料。不能使用亲友账户拆分结汇,也不能虚构订单、合同或服务背景。金额越大、交易越频繁,越应该使用与实际经营身份相匹配的企业账户、个体工商户账户或者平台认可的跨境电商结算方案。
六、用 10 万美元的例子看四条路径
假设一家香港公司通过 Stripe 收到海外客户支付的10 万美元,这 10 万美元对应真实的独立站商品销售。公司先把 Stripe 可结算余额划入同名香港公司银行账户。接下来不是把 10 万美元全部转给股东,而是根据实际业务分别处理:
- 向内地供应商支付4 万美元采购款,对应采购合同、发票和物流;
- 向内地运营公司支付1 万美元服务费,对应服务协议、交付记录和内地纳税;
- 向实际负责经营的人员支付合理工资,形成任职、工资和税务记录;
- 支付广告、退款、仓储、软件和银行费用;
- 剩余部分在账目中扣除成本、费用和适用税款后形成利润;
- 公司确认存在可供分配利润,再按照持股比例和正式决议向股东分红。
这样每一笔资金都有不同的法律和会计性质:
| 付款方式 | 适合解决的问题 | 主要材料 |
|---|---|---|
| 工资或董事报酬 | 支付实际任职人员的劳动报酬 | 任职文件、工资记录、报税资料 |
| 股息 | 将已经形成的可分配利润交给股东 | 账目、分红决议、持股资料 |
| 采购款 | 向内地供应商购买商品 | 采购合同、发票、物流和报关资料 |
| 服务费 | 支付研发、运营、设计等真实服务 | 服务合同、交付成果、发票 |
| 跨境电商结算 | 根据真实订单及交易数据办理结售汇 | 店铺、订单、物流和交易电子信息 |
这才是“资金回流”的真实含义:不是寻找一个可以绕过公司账目的出口,而是把经营中本来就存在的采购、服务、工资和利润分配分别处理。
七、主体和资金用途对不上最容易触发风险
第一种常见问题,是 Stripe 或 PayPal 登记香港公司,最终却长期结算到股东个人账户。支付平台看到的是公司销售,银行看到的却是公司经营收入进入个人资金体系,后续很难解释。
第二种问题,是香港公司已有持续销售和银行流水,却仍然把自己当作“没有经营”的公司处理。真实销售已经发生,就要保存平台账单、退款、手续费、采购、物流和银行流水,按实际情况做账、审计和报税。是否可以提出离岸利润申索,要看赚取利润的核心活动在哪里完成,并提供能够支持判断的证据,不是自动免税。
第三种问题,是把同一笔付款在不同场合说成不同性质。给银行解释为采购款,做账时记作股东借款,转到内地又申报为服务收入,三套口径互相冲突,后续很容易被要求补充材料。
第四种问题,是为了节省手续费频繁更换结算账户,或者借用员工、亲属的个人额度。支付平台、银行和税务处理的重点都是交易真实性与主体关系,通道越多,不代表风险越低。
真正稳定的资金链应当做到:客户向谁购买,Stripe 或 PayPal 替谁收款,银行账户属于谁,谁提供商品或服务,最后由谁申报收入,这几个答案能够沿着同一笔交易解释清楚。
八、公司、账户和后续合规可以放在一条线上
还没有香港公司的卖家,可以先通过卢里美司官网或微信小程序办理香港公司注册,取得公司注册证书、商业登记证、NNC1 和公司章程等文件,再根据独立站、平台业务和结算币种安排公司账户。
公司已经成立的,可以直接说明:Stripe 或 PayPal 登记的是哪个主体;目前绑定了什么银行账户;主要收取美元、港元还是其他币种;内地支出主要是采购、服务还是人员工资;最终希望由内地公司、个体工商户还是个人接收;香港公司目前有没有做账、审计和报税。
卢里美司目前可以衔接香港公司注册、香港汇丰及其他公司账户方案、Stripe、Payoneer、Airwallex 等支付服务,以及香港公司年审、做账审计和利得税申报。公司服务能够解决主体设立、文件、账户和年度合规,但不能把没有真实交易的转账包装成采购、工资或分红。金额较大、涉及关联公司或内地个人长期收款时,应当根据实际业务同时核对香港会计、香港税务、内地税务及外汇结算要求。
Stripe 和 PayPal 解决的是海外客户如何付款;香港银行账户解决的是公司资金在哪里结算;工资、分红、采购和服务费解决的是公司为什么把钱付给内地。把这三层关系分开,资金才能从海外客户一路回到实际经营环节,而不是在最后一步才发现:钱虽然收到了,却无法解释为什么要进入这个账户。