卢里美司
很多人第一次接触华侨银行(OCBC),最容易犯一个常识性错误:以为“香港华侨”和“新加坡华侨”是一套系统,或者觉得只要开了香港OCBC,以后就能顺理成章地当成新加坡账户用。
实际上,它们完全是两套独立的银行系统。 香港OCBC由OCBC Bank (Hong Kong) Limited经营,新加坡OCBC由Oversea-Chinese Banking Corporation Limited经营。这不仅仅是“换个地方开户”那么简单,它们背后的开户入口、银行App、账户号码、转账网络、收费标准,甚至存款保障,全部是各自独立的。
你开了香港账户,不会附赠新加坡账户;从香港OCBC往新加坡OCBC转钱,本质上就是一笔跨境电汇。所以,在决定看房之前,千万别把它们当成一家银行的两个分行,你就当成两家完全不同的银行来看待。
对于大陆用户,到底该选哪边?核心只看三件事:你究竟有没有真实的新加坡工作、学习或居住计划?你的资金平时主要用港币还是新加坡元?你愿不愿意为了开户亲自跑一趟香港?
一、申请香港OCBC有两条路:赴港面签或内地见证
香港OCBC提供Integrated Account(综合账户),可以在同一账户关系下管理港币、人民币和其他外币。大陆居民不需要先取得香港居民身份,但银行仍要核验身份、职业、开户用途和资金来源。
第一条路是亲自赴港办理。 先下载OCBC Hong Kong App,进入开户入口,填写手机、邮箱、职业、收入、税务居民身份和开户用途,上传身份证明,再选择希望前往的香港分行和预约日期。大陆居民一般需要准备身份证原件、有效港澳通行证及签注(或银行接受的中国护照)、大陆手机号和邮箱、居住地址以及职业收入信息。预约完成后,本人按时间前往香港分行,柜台会核对证件原件,并询问账户用途、预计入账金额、资金来源和主要交易地区。回答时直接说明真实需求,比如接收香港工资、持有港币外币、支付香港生活费或管理合法跨境资金。不要只回答“投资方便”,更不要编造不存在的香港工作或证券交易。分行核验结束不代表已经开户,资料还要进入银行内部审核,通过后再通知账户号码和银行卡安排。
第二条路是内地见证渠道。 目前部分银行合作或律师见证渠道可以协助大陆居民在指定城市完成身份见证,再将资料递交香港审核。部分机构公布的见证城市包括北京、上海、广州、深圳、珠海、杭州、南京、长沙、重庆、厦门和济南等。由于这是合作渠道的当期安排,不同机构能预约的城市、律所、服务费和首次入金要求可能不同,办理前必须重新确认。正规流程通常是:先提交身份证、通行证、职业收入等资料做预审;书面确认见证城市、服务费、是否需要首次入金、未获批如何处理以及银行卡寄送方式;预审通过后预约合作律所或见证点,本人带证件原件到场签署银行开户文件和税务声明;最后由见证机构把材料递交银行,期间银行仍可能电话核实或要求补件,审核通过后再接收账户和卡片。
二、香港账户的费用要分清普通账户和Premier
网上有人说香港OCBC要100万港币,也有人说完全零门槛,原因就是把普通综合账户、Premier Banking和第三方见证渠道混在了一起。
普通Integrated Account主要解决日常存款、多币种和网银转账。根据香港OCBC当前收费表,普通客户没有列出统一的月度账户维护费,但具体账户、银行卡、纸质结单和转账服务仍可能单独收费。而Premier Banking面向较高资产客户,银行计算的是总关系余额(不只是某一个储蓄账户的现金),符合规则的存款、定期和投资资产都可能纳入。Premier的主要标准是总关系余额达到100万港币或等值资产,低于要求可能收取每月200港币维护费。所以,100万港币不是所有香港OCBC账户的开户门槛,也不能用第三方渠道宣传的“零存款开户”去推断Premier账户没有资产要求。
转账费用也要看方向和渠道。香港本地日常转账可以优先查看FPS(转数快);CHATS主要用于指定币种的大额银行间转账。根据2026年收费调整,普通客户的部分费用包括:CHATS汇入约15港币;通过电子银行发起CHATS约120港币;柜台发起CHATS约180港币。跨境电汇还可能涉及中转行和收款行扣费,提交前要在确认页面看清汇款币种、手续费、费用承担方式和预计到账金额。
三、新加坡OCBC支持App申请,但必须证明准备赴新加坡
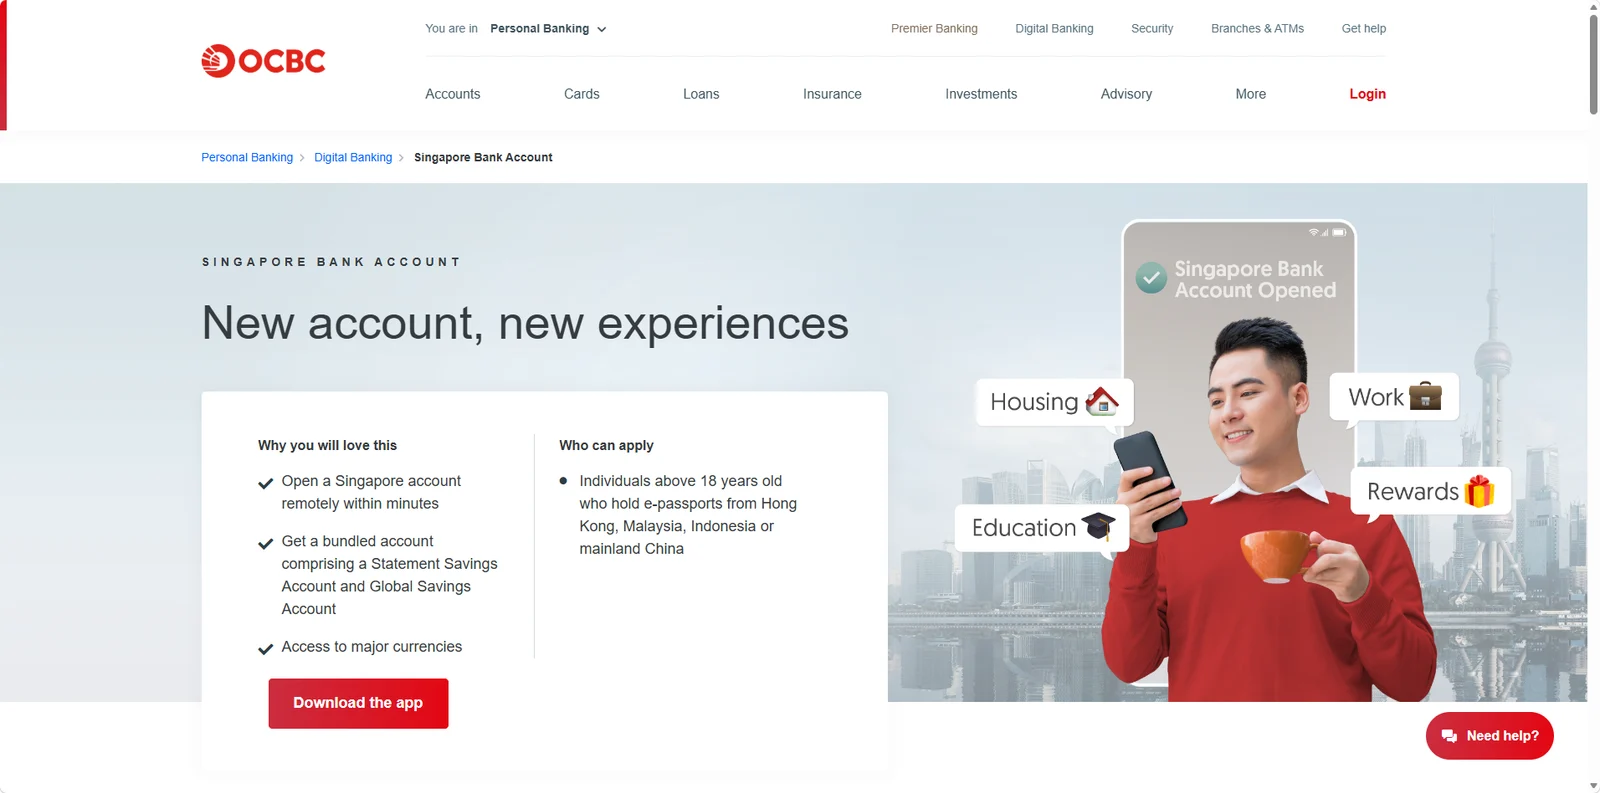
新加坡OCBC对中国大陆生物识别芯片护照持有人开放外国人App开户,但它不是面向所有大陆居民的“纯远程海外账户”。申请人需要证明自己正在或计划前往新加坡工作、学习或生活。如果只是想增加一个海外账户,却没有任何新加坡关系证明,资料并不完整。
申请前要准备好生物识别芯片护照、身份证、支持NFC功能的手机,以及当前居住地址证明和本人名下能汇出新加坡元的银行账户。更关键的是,银行接受的新加坡关系证明包括:新加坡公司的工作Offer、学校录取通知书、ICA签发的IPA原则批准信、新加坡水电或通信账单、租赁合同或购房证明,以及有效的新加坡政府准证。
实操上,下载OCBC Singapore App,选择“Sign up → Foreigner with e-passport”的外国人入口,用NFC读取护照芯片,拍摄身份证并完成人脸识别。如果NFC一直读取失败,先取下手机壳确认已开启NFC,把手机顶部靠近护照封底缓慢移动;仍然失败不要手动修改护照信息反复提交,按App支持入口处理。接着填写职业、年收入和资金来源、税务居民国家及税号、赴新计划、账户用途和预计入账金额。预计金额按真实情况填写,不要为了显得资质更好,写出与Offer或录取材料明显不符的流水。
提交申请后注意查看注册邮箱。银行可能要求申请人在7天内回复新加坡关系证明,回复时写明护照号码,文件要完整清晰。银行收到完整文件后继续审核,官方给出的结果通知时间最长可达21个工作日。
开户成功后,通常会拿到Statement Savings Account(新加坡元账户)和Global Savings Account(美元及外币账户)。申请人需要在账户开立后的90天内,从本人名下银行账户单笔转入不少于3000新加坡元,这笔钱不能由朋友、家人或公司账户代转。3000新币是首次入金要求,不是长期最低余额。 该通道下储蓄账户的最低余额为1000新加坡元,低于要求可能收取每月10新加坡元余额不足费,开户后的前12个月通常豁免。
四、两边的支付网络和存款保障完全独立
香港账户接入香港银行体系,日常用FPS转数快,适合接收香港工资、持有港币和支付香港本地费用。新加坡账户接入新加坡清算体系,日常用FAST或PayNow,适合接收新币工资、支付房租学费。两边的存款保障也是分开的。香港OCBC符合条件的存款纳入香港存款保障计划,每名存款人在每家成员银行的保障上限为80万港币;新加坡OCBC由新加坡存款保险公司提供保障,每名存款人在每家成员机构的合格新加坡元存款保障上限为10万新加坡元。这里保护的主要是新币存款,美元等外币存款、结构性存款和投资产品不在相同范围内。
如果同时拥有两边账户,从香港向新加坡转钱时,先查看App是否提供集团客户专属通道;没有明确优惠时,按照跨境汇款核对币种、汇率、手续费和中转行费用。
五、按资金归属地选择,不要为了“多一个账户”盲目申请
如果日常收支主要在香港,需要港币、人民币、FPS和香港本地账户,优先选择香港OCBC。距离香港较远、不希望专程赴港的,可以了解当前是否存在内地见证渠道,但要在付款前确认见证城市、服务费、首次入金和不获批的处理方式。如果即将前往新加坡工作、学习或居住,需要新币接收工资、支付房租,优先选择新加坡OCBC。只要持有芯片护照并不够,还要提供工作Offer、学校录取、IPA、租约或其他新加坡关系证明。
已经有香港OCBC账户,不代表申请新加坡OCBC会自动获批;新加坡OCBC客户申请香港账户,同样需要重新完成香港银行的审核。两边能够共享的单纯是集团品牌,不是同一个OCBC账户。